
Eine Immobilien-GmbH zahlt auf ihre Mieterträge keine Gewerbesteuer, wenn sie ausschließlich eigenen Grundbesitz verwaltet. Ob diese sog. erweiterte Kürzung gewährt wird, entscheidet sich an Details: an der mitvermieteten Küche, der Ladesäule im Hof, der Person des Mieters und dem Datum des Verkaufs. Dieser Beitrag beschäftigt sich mit den zentralen Regelungspunkten.
Was die erweiterte Kürzung bewirkt
Eine GmbH und eine gewerblich geprägte GmbH & Co. KG unterliegen mit allen Einkünften der Gewerbesteuer, selbst wenn sie nur Mieteinnahmen erzielt. Eine Privatperson, die dieselbe Immobilie vermietet, zahlt keine Gewerbesteuer. Diesen Unterschied soll die erweiterte Kürzung ausgleichen: Verwaltet und nutzt die Gesellschaft ausschließlich eigenen Grundbesitz, wird auf Antrag der Gewerbeertrag aus dieser Tätigkeit aus der Gewerbesteuer herausgenommen (§ 9 Nr. 1 Satz 2 GewStG). Übt sie daneben eine andere Tätigkeit aus, gibt es die Kürzung nicht – auch nicht anteilig. Bei der Immobilien-GmbH bleibt dann nur die Körperschaftsteuer mit Solidaritätszuschlag, zusammen rund 16 %.
Ein Beispiel: Eine Immobilien-GmbH erzielt aus der Vermietung eines Bürogebäudes einen Gewerbeertrag von 100.000 €. Ohne die Kürzung fallen bei einem Hebesatz von 490 % rund 17.000 € Gewerbesteuer an, zusätzlich rund 16.000 € Körperschaftsteuer und Solidaritätszuschlag, zusammen rund 33.000 €. Mit der erweiterten Kürzung bleibt es bei rund 16.000 €. Die Kürzung halbiert im Beispiel die laufende Steuer der Gesellschaft.
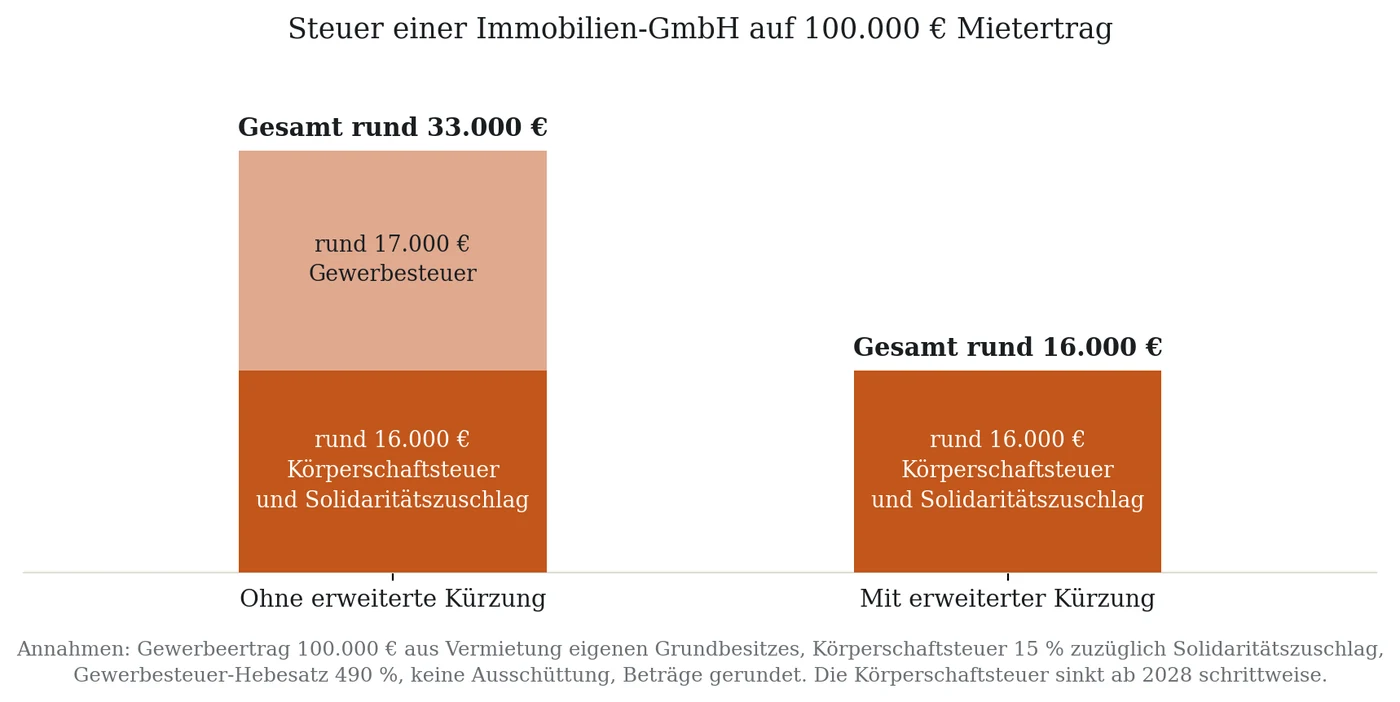
Die Körperschaftsteuer sinkt ab 2028 in Schritten. Die Zahlen dazu stehen im Beitrag zur Körperschaftsteuersenkung. Der Mechanismus der Kürzung bleibt davon unberührt.
Die Voraussetzung: Ausschließlichkeit
Die Kürzung setzt voraus, dass die Gesellschaft ausschließlich eigenen Grundbesitz verwaltet und nutzt. Daneben darf sie eigenes Kapitalvermögen verwalten. Die Ausschließlichkeit gilt in drei Richtungen: nach der Art der Tätigkeit, nach ihrem Umfang und nach der Zeit, nämlich für den gesamten Erhebungszeitraum, also das Kalenderjahr. Eine schädliche Nebentätigkeit– auch ohne Einnahmen – lässt die Kürzung nicht anteilig entfallen, sondern für das ganze Jahr vollständig.
Der Gesetzgeber hat zwei wichtige Ausnahmen geschaffen (§ 9 Nr. 1 Satz 3 GewStG). Einnahmen aus der Lieferung von Strom aus erneuerbaren Energien und aus Ladestationen sind unschädlich, wenn sie höchstens 20 % der Einnahmen aus der Grundstücksüberlassung ausmachen und der Strom nur an Mieter oder ins Netz geliefert wird. Sonstige Einnahmen aus unmittelbaren Vertragsbeziehungen mit den Mietern, etwa aus der Mitvermietung von Betriebsvorrichtungen, sind unschädlich bis zu 5 % dieser Einnahmen. Behalten Sie im Blick: Die Einnahmen innerhalb der Grenzen bleiben gewerbesteuerpflichtig. Sie gefährden nur die Kürzung für die Mieterträge insgesamt nicht mehr.
Worauf es im Mietvertrag ankommt
1. Der Mietgegenstand: Gebäude ja, Betriebsvorrichtungen und bewegliche Gegenstände nur in Grenzen
Betriebsvorrichtungen sind Anlagen, die nicht dem Gebäude, sondern dem Gewerbe des Mieters dienen: die Kücheneinrichtung des Restaurants, das Hochregallager, die Produktionsmaschine oder die Kühlanlage des Supermarkts. Ihre Mitvermietung ist keine Verwaltung von Grundbesitz. Bis 2020 kostete schon eine einzige mitvermietete Kücheneinrichtung die gesamte Kürzung. Seit 2021 gilt die 5-%-Grenze. Dasselbe gilt für sonstige mitvermietete bewegliche Gegenstände, die keine Betriebsvorrichtungen sind, etwa Möbel, Büroausstattung oder die Einbauküche einer Wohnung: Auch ihre Vermietung ist keine Verwaltung von Grundbesitz, und auch ihr Mietanteil zählt zur 5-%-Grenze.
Das Risiko liegt in der Messbarkeit. Ein einheitlicher Mietzins für Gebäude und Einrichtung lässt sich nicht auf Einhaltung der 5-%-Grenze prüfen. Die Anforderung an den Vertrag: Betriebsvorrichtungen werden entweder nicht mitvermietet – der Mieter beschafft sie selbst – oder sie werden im Vertrag einzeln bezeichnet und mit einem gesonderten, fremdüblichen Mietzins belegt. Dieser Mietzins ist jährlich gegen die Grenze zu prüfen, auch bei Mieterhöhungen und Nachrüstungen.
Neuere Rechtsprechung: Der Bundesfinanzhof hat entschieden, dass die Mitvermietung eines Lastenaufzugs in einem Kaufhaus und in einem Einkaufszentrum die Kürzung nicht gefährdet, weil der Aufzug zur Infrastruktur gehört, die der Vermieter eines solchen Gebäudes stellen muss (Urteile vom 25.9.2025, IV R 9/24 und IV R 31/23). Diese Ausnahme ist eng: Sie gilt für Anlagen, ohne die das Gebäude in seiner Art nicht sinnvoll nutzbar ist, und für solche Anlagen gilt die 5-%-Grenze nicht, weil ihre Mitvermietung nach der Rechtsprechung Teil der Grundstücksverwaltung selbst ist. Für alle anderen Betriebsvorrichtungen bleibt es bei der 5-%-Grenze. Umgekehrt kann auch eine Tätigkeit ohne Einnahmen schädlich sein: Eine Immobilien-GmbH, die zwei Oldtimer als Wertanlage hielt, verlor die Kürzung (Bundesfinanzhof, Urteil vom 24.7.2025, III R 23/23).
2. Nebenleistungen
Hausmeister, Reinigung der Gemeinschaftsflächen, Winterdienst und die Umlage der Betriebskosten gehören zur Verwaltung des Grundbesitzes. Leistungen, die über die Verwaltung hinausgehen, sind gewerblich: ein Empfangsservice, die Reinigung der Mieträume selbst, Bewachung, Catering oder die Vermietung mit Personal. Die Anforderung an den Vertrag: Solche Leistungen sollte nicht die Immobiliengesellschaft erbringen, sondern der Mieter beauftragt einen Dritten, typischerweise eine separate Servicegesellschaft aus der Sphäre des Vermieters. Erbringt die Immobiliengesellschaft doch solche Leistungen selbst, müssen die Einnahmen unter der 5-%-Grenze bleiben und gesondert ausgewiesen sein.
3. Strom, Photovoltaik und Ladesäulen
Die Anlage auf dem Dach ist seit 2021 kein Ausschlussgrund für die erweiterte Kürzung mehr. Voraussetzung ist, dass der Strom an die Mieter geliefert oder ins Netz eingespeist wird, nicht an Dritte. Die Einnahmen müssen unter 20 % der Mieteinnahmen bleiben. Ein Liefervertrag für den Solarstrom mit einem Nachbargrundstück überschreitet diesen zulässigen Rahmen. Für Ladestationen gilt die Beschränkung auf Mieter dagegen nicht. Sie dürfen auch Dritten offenstehen, solange die 20-%-Grenze eingehalten wird.
4. Die Person des Mieters
Dient der Grundbesitz dem Gewerbebetrieb eines Gesellschafters der Immobiliengesellschaft, entfällt die Kürzung vollständig (§ 9 Nr. 1 Satz 5 Nr. 1 GewStG). Das betrifft die Vermietung an das Einzelunternehmen des Gesellschafters oder an eine Personengesellschaft, an der er beteiligt ist, nach der Rechtsprechung auch bei einem kleinen Anteil. Bei der Vermietung an eine GmbH, an der der Gesellschafter beteiligt ist, ist die Betriebsaufspaltung zu berücksichtigen: Liegt sie vor, ist die Vermietung gewerblich und die erweiterte Kürzung ausgeschlossen. Ob sie entsteht, hängt von den Beteiligungsverhältnissen und der Rechtsform der Vermieterin ab und ist im Einzelfall zu prüfen.
5. Laufzeit und Verkauf
Die Ausschließlichkeit muss für den gesamten Erhebungszeitraum vorliegen. Verkauft die Gesellschaft ihr letztes Grundstück im Laufe des Jahres und verwaltet danach nur noch den Kaufpreis, entfällt die Kürzung für das ganze Jahr, auch für die Mieterträge bis zum Verkauf (Bundesfinanzhof, Urteil vom 17.10.2024, III R 1/23). Die Anforderung an den Kaufvertrag: Nutzen und Lasten gehen erst mit Ablauf des 31. Dezember über, nach der Rechtsprechung also um 23:59 Uhr des letzten Tages des Jahres. Im entschiedenen Fall war der Übergang „zu Beginn des 31. Dezember“ vereinbart. Das genügte nicht, weil die Gesellschaft an diesem Tag nur noch Kapitalvermögen verwaltete. Daneben bleibt die Grenze zum gewerblichen Grundstückshandel zu beachten: Verkauft die Gesellschaft innerhalb weniger Jahre mehrere Objekte, kann das Finanzamt einen Grundstückshandel annehmen (sog. Drei-Objekt-Grenze), der die erweiterte Kürzung ausschließt.
Die Debatte um die Kürzung
Die erweiterte Kürzung steht politisch in der Diskussion. Ein Gesetzentwurf aus der Opposition sieht ihre Abschaffung ab 2027 vor und beziffert die Mehreinnahmen auf mindestens 1,5 Mrd. € jährlich (Bundestags-Drucksache 21/4745 vom 17.3.2026). Auch das Bundesfinanzministerium soll Einschränkungen prüfen. Beschlossen ist nichts, und die Kürzung gilt vorerst unverändert. Auch wenn mit Übergangsregelungen zu rechnen ist, sollten Immobilienstrukturen schon heute so gewählt sein, dass sie auch dann tragfähig sind, wenn die Kürzung in Zukunft eingeschränkt wird. Sofern möglich sollte die Wahl der Immobilien-GmbH deshalb nicht allein auf der Kürzung beruhen.
Mietvertrag und Struktur: vorher prüfen
Wir prüfen Mietverträge und Gesellschaftsstruktur von Immobiliengesellschaften auf die Voraussetzungen der erweiterten Kürzung: Mietgegenstand und Betriebsvorrichtungen, Nebenleistungen, Stromlieferung, Person des Mieters und die zeitliche Seite bei Erwerb und Verkauf. Wo eine Grenze überschritten ist, formulieren wir die Verträge so, dass die Kürzung erhalten bleibt, oder zeigen, ob der Übergang in eine andere Struktur sinnvoll ist.
Für die Prüfung bestehender Verträge bieten wir Ihnen einen Festpreis an, der vor dem Beginn der Arbeit vereinbart wird. Weil Recht und Steuern bei uns unter einem Dach liegen, prüft ein Team den Mietvertrag und seine Steuerfolge zusammen.
Sprechen Sie uns an.
Häufige Fragen
Eine Anlage, die dem Gewerbe des Mieters dient und nicht dem Gebäude: Maschinen, Kücheneinbauten, Kühlanlagen, Hochregallager, Lastenaufzüge in Produktionsgebäuden. Heizung, Aufzüge für den allgemeinen Verkehr und Sanitäranlagen gehören dagegen zum Gebäude. Die Abgrenzung ist im Einzelfall zu prüfen.
Nicht mehr automatisch. Seit 2021 sind Einnahmen aus der Mitvermietung von Betriebsvorrichtungen unschädlich, wenn sie höchstens 5 % der Einnahmen aus der Grundstücksüberlassung ausmachen. Voraussetzung ist, dass das Entgelt für die Küche im Vertrag gesondert ausgewiesen ist oder diese unentgeltlich überlassen wird. Das gilt für die Restaurantküche wie für die Einbauküche einer Wohnung: Die Wohnungsküche ist keine Betriebsvorrichtung, aber ein mitvermieteter beweglicher Gegenstand. Bei üblichen Wohnungsküchen wird die 5-%-Grenze in der Regel nicht erreicht.
Das ist offen. Ein Gesetzentwurf aus der Opposition sieht die Abschaffung ab 2027 vor, das Finanzministerium prüft Einschränkungen. Beschlossen ist nichts. Immobilienstrukturen sollten so geplant werden, dass sie eine Einschränkung verkraften.
Dieser Beitrag gibt nur einen Überblick und dient der allgemeinen Information. Er ersetzt keine Beratung im Einzelfall. Stand: November 2026.