
Die Betriebsaufspaltung steht nicht im Gesetz und entsteht trotzdem — in vielen Fällen unbemerkt, sobald Sie Ihrer eigenen GmbH ein Grundstück oder Gebäude vermieten. Im laufenden Betrieb ist sie häufig verkraftbar. Gefährlich wird die Betriebsaufspaltung am Ende: Es werden stille Reserven aufgedeckt, ohne dass Geld fließt.
Wie eine Betriebsaufspaltung entsteht
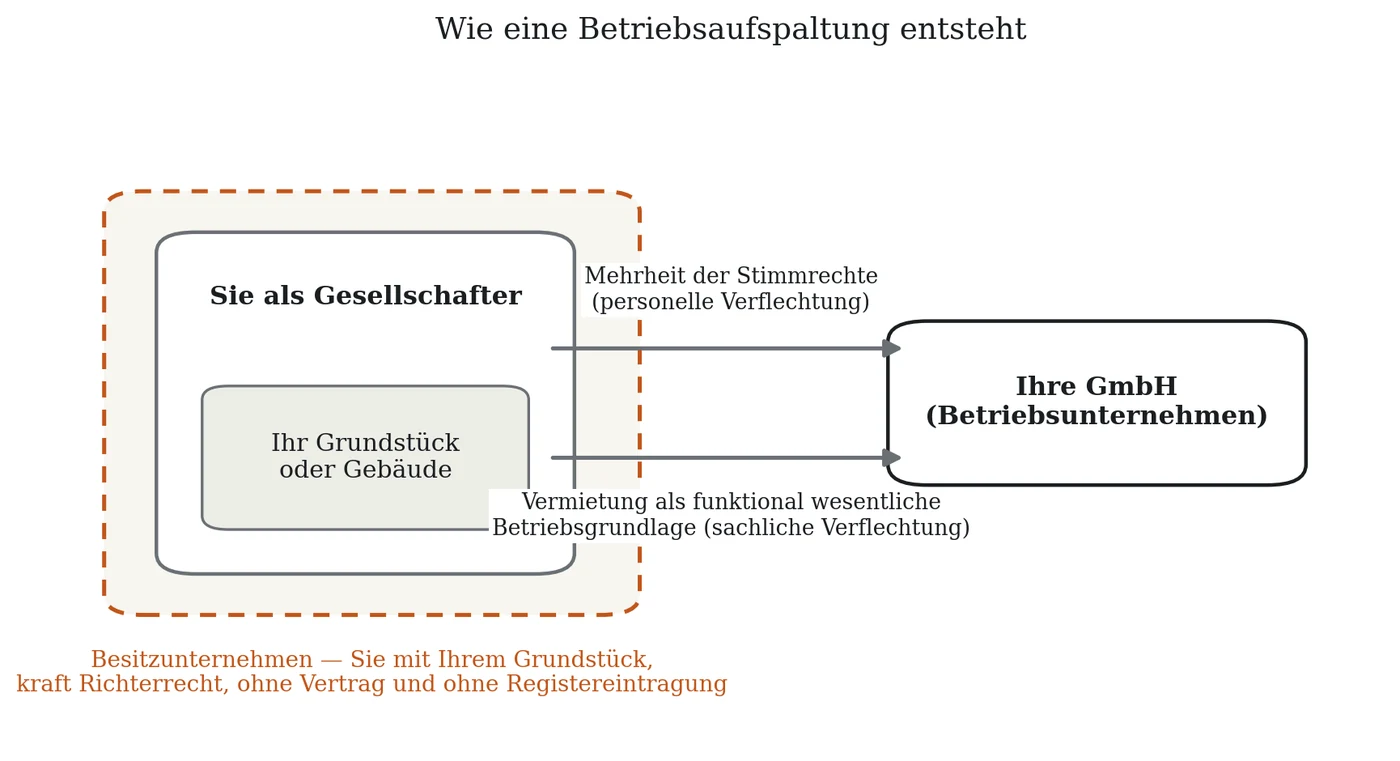
Zwei Voraussetzungen genügen. Erstens: Sie überlassen Ihrer GmbH eine funktional wesentliche Betriebsgrundlage, typischerweise das Betriebsgrundstück, auf dem die GmbH arbeitet (sog. sachliche Verflechtung). Zweitens: Sie beherrschen beide Seiten, in der Regel über die Mehrheit der Stimmrechte — allein oder als Personengruppe mit gleichgerichteten Interessen (sog. personelle Verflechtung).
Liegen beide Voraussetzungen vor, wird aus Ihrer privaten Vermietung ein Gewerbebetrieb und Sie als Vermieter zum sog. Besitzunternehmen. Das Grundstück und die GmbH-Anteile werden steuerliches Betriebsvermögen. Das passiert steuerlich ohne Vertrag und Registereintragung. Die Betriebsaufspaltung beruht auf Richterrecht und gefestigter Verwaltungspraxis, und viele Betroffene wissen jahrelang nicht, dass sie eine haben.
Was im laufenden Betrieb passiert
Ihre Mieteinnahmen sind gewerbliche Einkünfte und unterliegen der Gewerbesteuer. Je nach Konstellation wird sie auf die Einkommensteuer angerechnet. Eine echte Mehrbelastung ergibt sich in Gemeinden mit einer hohen Gewerbesteuer, die nicht vollständig anrechenbar ist. Die sog. erweiterte Grundstückskürzung, die reine Vermieter von der Gewerbesteuer entlastet, entfällt. Ausschüttungen der GmbH landen im Betriebsvermögen und werden nach dem Teileinkünfteverfahren besteuert. Es ergeben sich Unterschiede in der Besteuerung, aber in den meisten Fällen sind die Folgen verkraftbar. Das eigentliche Risiko liegt am Ende der Struktur.
Die typischen Auslöser
Wie bereits angedeutet wird eine Betriebsaufspaltung selten durch eine bewusste Entscheidung beendet. Häufiger sind Vorgänge, die nach etwas ganz anderem aussehen:
- Nachfolge auf einer Seite: Die GmbH-Anteile werden an die Kinder verschenkt, die Immobilie bleibt bei den Eltern. Die personelle Verflechtung reißt, die Betriebsaufgabe ist ausgelöst.
- Verkauf der GmbH: Der Share Deal beendet die Betriebsaufspaltung. Die stillen Reserven der zurückbehaltenen Immobilie werden mitbesteuert, obwohl nur die Anteile verkauft wurden.
- Erbfall: Zersplitterte Anteilsverhältnisse der GmbH oder minderjährige Erben können die Beherrschung entfallen lassen.
- Änderungen beim Mietverhältnis: Zieht die GmbH um oder endet der Mietvertrag, entfällt die sachliche Verflechtung.
- Stimmrechtsänderungen: Neue Regelungen im Gesellschaftsvertrag können die Mehrheit auf einer Seite beseitigen.
Seit 2024 gilt zweierlei neu. Erstens richtet sich die Stimmrechtsverteilung in einer Gesellschaft bürgerlichen Rechts ohne gesonderte vertragliche Regelung nicht mehr nach Köpfen, sondern nach den Beteiligungsverhältnissen. Das heißt, dass bestehende Vermietungs-Gesellschaften dadurch ungewollt in eine Betriebsaufspaltung hineingewachsen oder aus ihr herausgefallen sein können. Zweitens wendet die Finanzverwaltung seit dem Veranlagungszeitraum 2024 eine verschärfte Rechtsprechung an, nach der auch eine mittelbare Beherrschung über eine zwischengeschaltete Kapitalgesellschaft die personelle Verflechtung begründen kann (BFH, Urteil vom 16.9.2021, IV R 7/18). Strukturen, die vor 2024 als sicher galten, sollten deshalb neu geprüft werden.
Was das Ende kostet
Fällt eine der beiden Verflechtungen weg, endet die Betriebsaufspaltung. Steuerlich ist das eine Betriebsaufgabe des Besitzunternehmens: Sämtliche stillen Reserven werden aufgedeckt und versteuert — die des Grundstücks und die der GmbH-Anteile, die als Betriebsvermögen mit betroffen sind. Verkauft wird dabei nicht zwingend etwas, und es muss kein Euro fließen.
Vielen der genannten Auslöser liegt allerdings ohnehin ein Verkauf zugrunde, des Grundstücks oder der Anteile. Das eigentliche Risiko der Betriebsaufspaltung ist dann der jeweils andere Teil: Beim Verkauf nur der GmbH-Anteile werden auch die stillen Reserven der zurückbehaltenen Immobilie besteuert. Endet die Struktur durch den Verkauf des Grundstücks, trifft es auch die Anteile, obwohl niemand sie verkauft hat.
Ein Beispiel: Eine Halle, vor 25 Jahren für 800.000 € gebaut, steht nach Abschreibungen noch mit 300.000 € in den Büchern; ihr Verkehrswert liegt bei 1,5 Mio. €. Die GmbH-Anteile mit einem Stammkapital von 25.000 € sind 2 Mio. € wert. Endet die Betriebsaufspaltung, sind rund 3,2 Mio. € stille Reserven zu versteuern. Je nach Konstellation bedeutet das gut 1 Mio. € Steuer auf einen Gewinn, der nur auf dem Papier entstanden ist. Freibetrag und ermäßigter Steuersatz können die Last mildern; am Grundproblem — Steuer ohne Liquidität — ändern sie nichts.
Wie sich die Struktur absichern lässt
Wer die Betriebsaufspaltung kennt, kann sie gestalten statt erdulden. Das gebräuchlichste Werkzeug ist eine gewerblich geprägte GmbH & Co. KG als Besitzgesellschaft: Fällt die Verflechtung später weg, bleibt das Vermögen steuerlich verhaftet, und die zwangsweise Aufdeckung der stillen Reserven unterbleibt. Alternativ kann die Immobilie in die GmbH eingelegt oder die Struktur von vornherein ohne Verflechtung aufgesetzt werden. Welche Lösung passt, gehört in dieselbe Prüfung wie die Frage nach Rechtsform und Holding. Entscheidend ist der Zeitpunkt: In betriebsaufspaltungsgeneigten Strukturen sollte jede Bewegung bei Anteilen, Stimmrechten oder Immobilie vorher auf ihre Folgen für die Verflechtung geprüft werden, nicht danach.
Fünf Fragen für heute
- Vermieten Sie oder eine Ihrer Gesellschaften der Betriebs-GmbH ein Grundstück oder eine andere wesentliche Betriebsgrundlage — und halten Sie zugleich die Mehrheit an dieser GmbH?
- Taucht ein Besitzunternehmen in Ihren Steuererklärungen bereits als Gewerbebetrieb auf — oder besteht die Struktur möglicherweise unerkannt?
- Stehen Übertragungen Ihrer GmbH an — Schenkung, Verkauf, Nachfolge — und ist geprüft, was sie für die Verflechtung bedeuten?
- Würde ein Verkauf der GmbH auch die Immobilie steuerlich treffen — und ist das in Kaufpreis und Liquiditätsplanung berücksichtigt?
- Ist die Struktur gegen ein ungewolltes Ende abgesichert, etwa über eine gewerblich geprägte GmbH & Co. KG als Besitzgesellschaft?
Wenn Sie bei mehr als einer Frage zögern, empfehlen wir eine Prüfung Ihrer Struktur.
Rechtsform- und Holding-Check
Wir prüfen, ob in Ihrer Struktur eine Betriebsaufspaltung besteht, wie sie abgesichert ist und was anstehende Übertragungen auslösen würden — zusammen mit Haftung und Steuerbelastung Ihrer Gesamtstruktur.
Sie erhalten von uns eine belastbare Entscheidungsgrundlage mit konkreter Empfehlung und, wo nötig, einem Fahrplan für die Absicherung. Wir bieten Ihnen einen Festpreis an, der vor dem Beginn der Arbeit vereinbart wird. Weil Recht und Steuern bei uns unter einem Dach liegen, prüft ein Team beide Seiten.
Festpreis, vor Beginn der Arbeit vereinbart.
Häufige Fragen
Eine von der Rechtsprechung entwickelte und im Grundsatz anerkannte Konstruktion: Wer seiner eigenen Gesellschaft eine wesentliche Betriebsgrundlage überlässt und beide Seiten beherrscht, betreibt mit der Vermietung ein gewerbliches Besitzunternehmen. Grundstück und Anteile an der Gesellschaft werden Betriebsvermögen.
Prüfen Sie zwei Fragen: Überlassen Sie Ihrer GmbH ein Grundstück oder andere wesentliche Betriebsgrundlagen? Und beherrschen Sie beide Seiten, allein oder mit einer Personengruppe? Treffen beide Antworten zu, spricht viel für eine Betriebsaufspaltung.
Das Ende gilt steuerlich als Betriebsaufgabe. Die stillen Reserven des Grundstücks und der Anteile werden aufgedeckt und versteuert, möglicherweise sogar, ohne dass Geld fließt. Mit einer vorausschauenden Gestaltung, etwa einer gewerblich geprägten GmbH & Co. KG, lässt sich das vermeiden.
Dieser Beitrag gibt nur einen Überblick und dient der allgemeinen Information. Er ersetzt keine Beratung im Einzelfall. Stand: November 2026.