
Die Körperschaftsteuer sinkt ab 2028 in fünf Jahresschritten von 15 % auf 10 %. Davon profitiert jede GmbH, unabhängig davon, ob sie ihre Gewinne im Unternehmen behält oder ausschüttet. Wie groß der Vorteil ausfällt und was er für die Wahl der Rechtsform bedeutet, hängt davon ab, was mit den Gewinnen geschieht.
Was beschlossen ist
Der Gesetzgeber hat die Senkung im Sommer 2025 beschlossen. Der Körperschaftsteuersatz fällt ab dem 1. Januar 2028 jährlich um einen Prozentpunkt, bis er 2032 bei 10 % ankommt. Die Gewerbesteuer bleibt unverändert. Der Solidaritätszuschlag wird weiterhin mit 5,5 % erhoben, allerdings auf die dann niedrigere Körperschaftsteuer, in Euro sinkt er also mit. Für die Steuern auf Gewinne, die im Unternehmen bleiben, ergibt sich folgender Verlauf:
| Jahr | Körperschaftsteuer | Steuern auf einbehaltene Gewinne insgesamt |
|---|---|---|
| bis 2027 | 15 % | rund 30 % |
| 2028 | 14 % | rund 29 % |
| 2029 | 13 % | rund 28 % |
| 2030 | 12 % | rund 27 % |
| 2031 | 11 % | rund 26 % |
| ab 2032 | 10 % | rund 25 % |
Summe aus Körperschaftsteuer, Solidaritätszuschlag (5,5 % auf die Körperschaftsteuer) und Gewerbesteuer bei einem Hebesatz von 400 %. Alle Prozentwerte in diesem Beitrag beziehen sich auf den Gewinn vor Steuern.
Was die Senkung bringt
Am deutlichsten wird es an einem Beispiel, das dem gesamten Beitrag zu Grunde liegt: eine GmbH mit 100.000 € Gewinn vor Steuern, Gewerbesteuer-Hebesatz 400 %.
Bleibt der Gewinn im Unternehmen, verbleiben der GmbH heute rund 70.000 €. Ab 2032 sind es gut 75.000 €. Jedes Jahr der Absenkung legt etwa 1.000 € dazu, die für Investitionen oder Rücklagen zur Verfügung stehen.
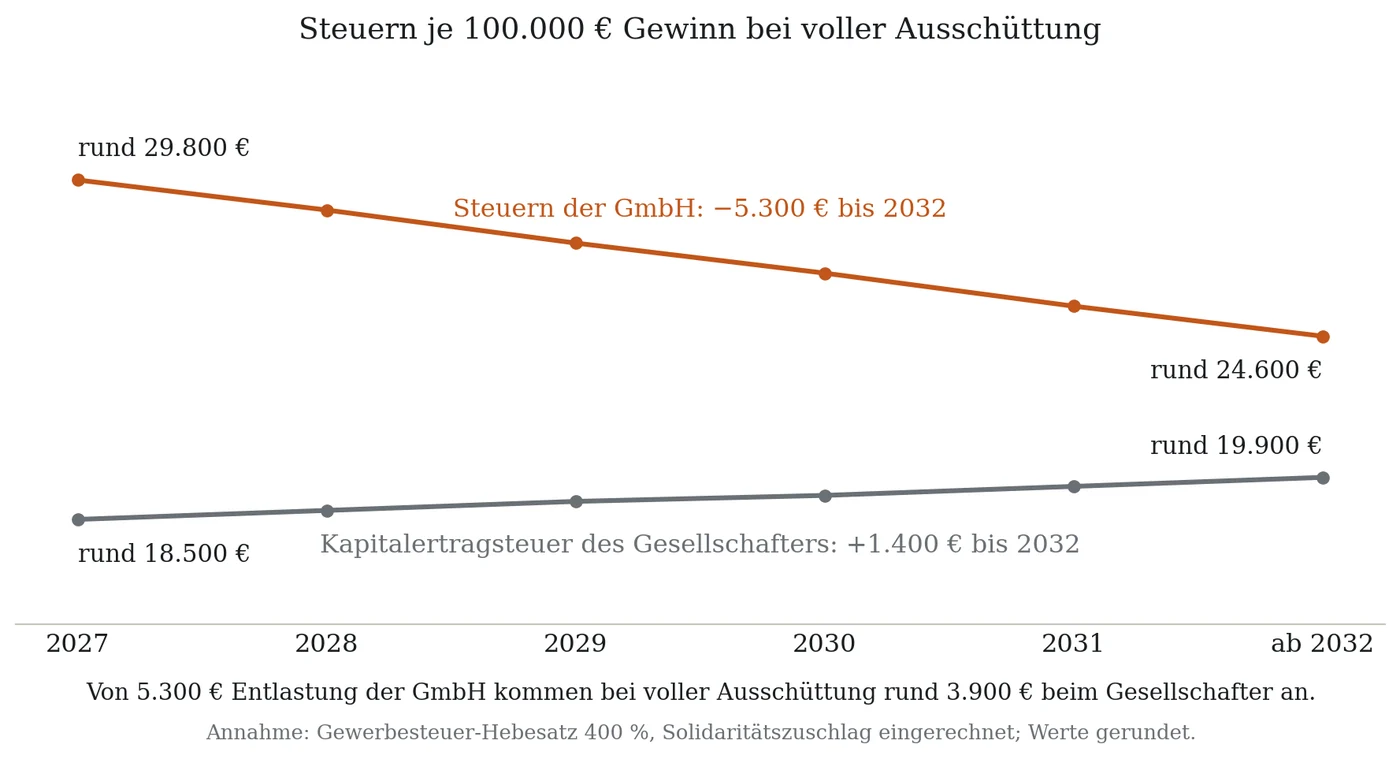
Auch bei voller Ausschüttung bleibt ein Vorteil. Auf den Ausschüttungsbetrag fällt zwar weiterhin Kapitalertragsteuer in unveränderter Höhe an, und weil künftig mehr ausgeschüttet werden kann, steigt diese in Euro sogar. Ein Teil der Entlastung auf Gesellschaftsebene wird dadurch wieder aufgezehrt. Unter dem Strich kommen bei Ihnen privat aber statt heute knapp 52.000 € künftig gut 55.000 € an. In Zahlen: Von rund 5.300 € Entlastung je 100.000 € Gewinn erreichen Sie bei voller Ausschüttung rund 3.900 €; rund 1.400 € gehen in die höhere Kapitalertragsteuer.
Der Vergleich mit der Personengesellschaft
Einzelunternehmen und Personengesellschaften zahlen keine Körperschaftsteuer. Ihre Gewinne werden direkt beim Inhaber oder Gesellschafter mit dessen persönlichem Einkommensteuersatz besteuert, im Spitzensteuersatz mit rund 47,5 % einschließlich Solidaritätszuschlag. Die Gewerbesteuer wird dabei bis zu einem Hebesatz von 400 % in aller Regel vollständig auf die Einkommensteuer angerechnet. Von 100.000 € Gewinn aus dem Beispiel bleiben im Spitzensteuersatz also rund 52.500 €. Daran ändert das neue Gesetz nichts.
Eine Besonderheit gibt es für Gewinne, die im Einzelunternehmen oder der Personengesellschaft bleiben: Dafür können Einzelunternehmer und Gesellschafter von Personengesellschaften schon heute auf Antrag einen ermäßigten Steuersatz nutzen, um die Besteuerung an die der Kapitalgesellschaft anzunähern, die sogenannte Thesaurierungsbegünstigung. Die beschlossene Reform zieht eine Folgeänderung nach sich: Dieser ermäßigte Steuersatz sinkt parallel zur Körperschaftsteuer von 28,25 % auf 25 %, damit die Rechtsformwahl zumindest grob belastungsneutral bleibt. Wird der Gewinn später doch entnommen, fällt zusätzlich eine Nachsteuer an. Die niedrige Belastung ist also ein Aufschub, keine endgültige Ersparnis.
In einfachen Worten heißt das für den Vergleich: Bei Gewinnen, die dauerhaft im Unternehmen investiert werden, liegt die GmbH schon heute vorn, und ihr Vorsprung wächst bis 2032 Jahr für Jahr. Bei Gewinnen, die laufend privat verwendet werden, liegen die Rechtsformen auch künftig nah beieinander. Im Lauf der Absenkung verschiebt sich der kleine Vorsprung dabei von der Personengesellschaft zur GmbH.
Woran sich die Wahl entscheidet
- Wie viel im Unternehmen bleibt: Je größer der Anteil der Gewinne, der dauerhaft im Unternehmen investiert wird, desto stärker wirkt die Senkung zugunsten der GmbH und der Kapitalgesellschafts-Holding-Struktur.
- Ihre bestehende Struktur: Ein Wechsel der Rechtsform verursacht Notar- und Beratungskosten. Je nach Gestaltung können auch steuerliche Sperrfristen entstehen, etwa bei einer Einbringung. Die Senkung des Steuersatzes allein rechtfertigt den Wechsel selten.
- Der Hebesatz Ihrer Gemeinde: Die Steuern der GmbH bestehen aus Körperschaft- und Gewerbesteuer. Gesenkt wird nur der erste Teil. Der zweite, die Gewerbesteuer, hängt vom Standort ab. Zur Einordnung: Die gesamte Entlastung bis 2032 beträgt gut fünf Prozentpunkte. Denselben Unterschied macht ein um 150 Punkte niedrigerer Gewerbesteuerhebesatz, typisch etwa zwischen einer Großstadt und ihrem Umland.
Daraus folgt für Ihre Planung: Steht ohnehin eine Weichenstellung an — eine Gründung, die Errichtung einer Holding, eine Nachfolge —, gehören die künftigen Steuersätze in die Vergleichsrechnung. Wie eine Holding wirkt und wann sie sich lohnt, haben wir in einem eigenen Beitrag beschrieben.
Rechtsform- und Holding-Check
Ob GmbH, GmbH & Co. KG oder Holding-Struktur: Wir prüfen Haftung und Steuerbelastung für Ihre konkrete Situation, einschließlich der Frage, was die sinkende Körperschaftsteuer für Ihre Struktur bedeutet.
Sie erhalten von uns eine belastbare Entscheidungsgrundlage mit konkreter Empfehlung und einer Vergleichsrechnung Ihrer Optionen über die kommenden Jahre. Wir bieten Ihnen einen Festpreis an, der vor dem Beginn der Arbeit vereinbart wird. Weil Recht und Steuern bei uns unter einem Dach liegen, prüft ein Team beide Seiten.
Festpreis, vor Beginn der Arbeit vereinbart.
Häufige Fragen
Nein. Die Gewerbesteuer bleibt unverändert und ist für viele Unternehmen jedenfalls nach der Absenkung des Körperschaftsteuersatzes der größere Teil der Steuerlast. Ihr Hebesatz ist Sache der Gemeinde.
Sie zahlen weiterhin Einkommensteuer mit dem persönlichen Steuersatz. Für Gewinne, die im Unternehmen bleiben, können sie den ermäßigten Satz der Thesaurierungsbegünstigung beantragen; er sinkt parallel auf 25 %. Bei einer späteren Entnahme fällt zusätzlich die Nachsteuer an.
Nicht allein deswegen. Entscheidend sind: der Anteil der Gewinne, der im Unternehmen bleibt, die Kosten des Wechsels und mögliche steuerliche Sperrfristen. Bei ohnehin anstehenden Strukturentscheidungen sollten die künftigen Steuersätze aber eingerechnet werden.
Dieser Beitrag gibt nur einen Überblick und dient der allgemeinen Information. Er ersetzt keine Beratung im Einzelfall. Stand: November 2026.