
Die Durchsuchung durch die Steuerfahndung kommt ohne Ankündigung, häufig am frühen Morgen, und sie trifft auch Unternehmen, die sich keiner Straftat bewusst sind. Was in der ersten Stunde geschieht, lässt sich später kaum korrigieren: Aussagen und Herausgaben aus dieser Phase prägen das Strafverfahren und das Besteuerungsverfahren.
Warum die Steuerfahndung anders ist
Die Steuerfahndung hat eine Doppelfunktion. Sie erforscht Steuerstraftaten und ermittelt zugleich die Besteuerungsgrundlagen für die betroffenen Jahre (§ 208 Abs. 1 AO). Im Strafverfahren hat sie die Rechte der Polizei nach der Strafprozessordnung (§ 404 AO). Im Besteuerungsverfahren stehen ihr die Ermittlungsbefugnisse der Abgabenordnung zu. Derselbe Beamte kann in derselben Stunde als Strafverfolger und als Finanzbeamter auftreten. Für beide Rollen gelten unterschiedliche Regeln.
Im Strafverfahren muss sich niemand selbst belasten. Als Beschuldigter dürfen Sie schweigen. Im Besteuerungsverfahren bestehen die Mitwirkungspflichten des Steuerpflichtigen dagegen fort. Sie dürfen allerdings nicht mit Zwangsmitteln durchgesetzt werden, wenn Sie sich damit einer Steuerstraftat bezichtigen würden (§ 393 Abs. 1 AO). Halten Sie die beiden Rollen auseinander: Was Sie im Gespräch über steuerliche Fragen erklären, kann im Strafverfahren gegen Sie verwertet werden.
Eine Durchsuchung setzt einen Anfangsverdacht voraus, also tatsächliche Anhaltspunkte für eine Steuerstraftat, und wird in der Regel vom Richter angeordnet (§§ 102, 105 StPO). Nur wenn das Abwarten der richterlichen Entscheidung den Zweck der Durchsuchung gefährden würde (sog. Gefahr im Verzug), dürfen Staatsanwaltschaft oder Steuerfahndung selbst anordnen. Der Beschluss legt fest, gegen wen sich der Verdacht richtet, welche Räume durchsucht und welche Beweismittel gesucht werden dürfen. Er verliert nach spätestens sechs Monaten seine Wirkung. Nach Gegenständen außerhalb dieses Rahmens dürfen die Beamten nicht gezielt suchen. Was ihnen dabei zufällig in die Hände fällt, dürfen sie allerdings als sog. Zufallsfund vorläufig sicherstellen (§ 108 StPO).
Die erste Stunde: fünf Schritte
Die folgenden Schritte gelten für den Regelfall. Sie ersetzen nicht die Abstimmung mit dem Anwalt vor Ort, sondern verschaffen die Zeit, bis er da ist.
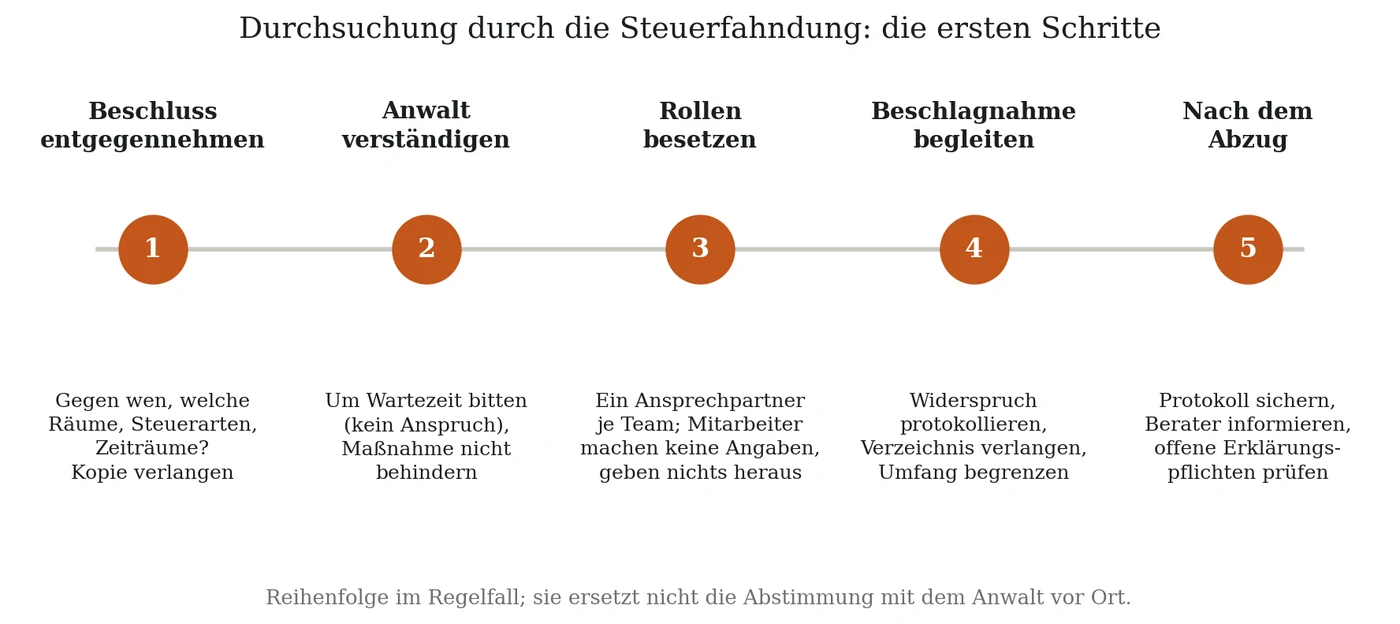
- Beschluss entgegennehmen. Lassen Sie sich die Dienstausweise zeigen und den Durchsuchungsbeschluss aushändigen. Bestehen Sie auf einer Kopie. Lesen Sie, gegen wen er sich richtet, welche Räume, Steuerarten und Zeiträume er umfasst und wann er erlassen wurde. Fehlt der Beschluss oder ist er älter als sechs Monate, lassen Sie sich die Anordnung wegen Gefahr im Verzug begründen und halten Sie die Begründung fest.
- Anwalt verständigen. Rufen Sie Ihren Anwalt an und bitten Sie die Beamten, mit dem Beginn der Durchsuchung bis zu seinem Eintreffen zu warten. Einen Anspruch darauf haben Sie nicht. Häufig wird eine kurze Wartezeit dennoch gewährt. Behindern dürfen Sie die Maßnahme nicht: Verschließen Sie Räume oder halten Sie Beamte auf, kann das als Widerstand gegen Vollstreckungsbeamte angesehen werden.
- Rollen besetzen. Für jedes Durchsuchungsteam bestimmen Sie eine Begleitperson, die mitgeht, zuhört und notiert, aber nichts erklärt. Die übrigen Mitarbeiter arbeiten weiter, machen keine Angaben zur Sache und geben nichts eigenmächtig heraus. Zu einem Gespräch vor Ort ist niemand verpflichtet. Eine Pflicht zur Aussage entsteht für Zeugen erst durch eine förmliche Vernehmung, zu der sie einen Anwalt als Zeugenbeistand mitbringen dürfen.
- Beschlagnahme begleiten. Händigen Sie nichts freiwillig aus, sondern lassen Sie beschlagnahmen. Widersprechen Sie der Beschlagnahme ausdrücklich. Der Widerspruch hat eine rechtliche Folge: Liegt keine richterliche Beschlagnahmeanordnung vor, muss die Behörde innerhalb von drei Tagen die richterliche Bestätigung beantragen (§ 98 Abs. 2 StPO). Verlangen Sie ein Verzeichnis aller mitgenommenen Gegenstände (§ 107 StPO) und achten Sie darauf, dass die Mitnahme auf den Beschluss begrenzt bleibt.
- Nach dem Abzug. Sichern Sie Protokoll, Verzeichnis und die Notizen der Begleitpersonen. Informieren Sie Steuerberater und Anwalt noch am selben Tag und prüfen Sie mit ihnen, welche Erklärungspflichten weiterlaufen. Die Durchsuchung setzt keine Abgabefrist aus.
Die typischen Fehler
- Reden, weil Sie nichts zu verbergen haben: Das Gespräch über den „eigentlichen Hintergrund" der Buchungen ist eine Aussage zur Sache. Sie wird protokolliert und im Strafverfahren verwertet. Erklären Sie sich vor Ort, legen Sie sich fest, bevor Sie die Akte kennen.
- Löschen, vernichten, warnen: Das Löschen einer E-Mail, die Vernichtung einer Rechnung oder der Anruf beim Geschäftspartner während der Durchsuchung ist für Mitarbeiter eine mögliche Strafvereitelung. Für den Beschuldigten selbst begründet es die sog. Verdunkelungsgefahr, einen Haftgrund (§ 112 Abs. 2 StPO).
- Den Umfang nicht begrenzen: Werden ganze Server gespiegelt oder Aktenschränke leergeräumt, nimmt die Behörde auch mit, was außerhalb des Beschlusses liegt. Auf Kopien der beschlagnahmten Originale haben Sie grundsätzlich keinen Anspruch. Der Umfang lässt sich während der Durchsuchung begrenzen, danach kaum noch.
- Das Smartphone per Fingerabdruck entsperren: Mobiltelefone werden in Steuerstrafverfahren häufig beschlagnahmt. Einen Zugangscode müssen Sie nicht preisgeben. Das zwangsweise Entsperren per Fingerabdruck oder Gesichtserkennung hat der Bundesgerichtshof dagegen für zulässig gehalten (Beschluss vom 13.3.2025, 2 StR 232/24, gestützt auf § 81b StPO). Sichern Sie Ihr Gerät nur biometrisch, verzichten Sie auf den Schutz, den der Zugangscode bietet.
- Beraterkorrespondenz für geschützt halten: Die Korrespondenz mit dem Steuerberater ist vor der Beschlagnahme nur geschützt, solange sie sich in dessen Gewahrsam befindet (§ 97 Abs. 2 StPO). Dieselbe E-Mail in Ihrem Postfach ist beschlagnahmefähig. Anders liegt es bei Unterlagen, die der Verteidigung dienen: Sie sind auch bei Ihnen geschützt – sofern sie als solche erkennbar sind und getrennt verwahrt werden.
Die Entscheidung des Bundesgerichtshofs zum Entsperren per Fingerabdruck ist in der Fachliteratur umstritten. Ob das Bundesverfassungsgericht die Frage anders beurteilt, ist offen. Bis dahin empfehlen wir: Zugangscode statt Biometrie, zumindest für die Geräte der Geschäftsleitung.
Was die Durchsuchung für die Selbstanzeige bedeutet
Mit der Bekanntgabe der Einleitung des Strafverfahrens – spätestens mit dem Erscheinen der Beamten zur Ermittlung einer Steuerstraftat – ist die strafbefreiende Selbstanzeige für die betroffenen Taten gesperrt (§ 371 Abs. 2 Satz 1 Nr. 1 AO). Die Sperre reicht allerdings nur so weit wie das Verfahren: Für andere Steuerarten, andere Zeiträume oder andere Beteiligte kann eine Selbstanzeige noch möglich sein. Wichtig ist: Ob das im Einzelfall gilt, muss schnellstmöglich geprüft werden, denn jede weitere Ermittlungshandlung kann die Sperre ausweiten.
Parallel läuft das Besteuerungsverfahren weiter. Fehlen Unterlagen, werden die Besteuerungsgrundlagen geschätzt (§ 162 AO). Zur Sicherung der erwarteten Nachzahlung kann das Finanzamt Vermögen vorläufig sichern und Konten sperren lassen (sog. dinglicher Arrest, § 324 AO). Strafverfahren und Besteuerungsverfahren müssen deshalb von Beginn an zusammen geführt werden.
Fünf Fragen, die Sie heute beantworten können
- Wissen Empfang, Buchhaltung und IT, was sie tun, wenn morgen früh um 7 Uhr Beamte mit einem Durchsuchungsbeschluss in Ihrem Unternehmen auftauchen?
- Haben Sie die Notfallnummer eines Anwalts, die auch Empfang und Geschäftsleitung kennen?
- Ist festgelegt, wer die Beamten begleitet und wer mit ihnen spricht, auch in Abwesenheit der Geschäftsführung?
- Wissen Sie, wo Ihre Daten liegen – auf eigenen Servern, in der Cloud oder beim Steuerberater – und was an jedem dieser Orte beschlagnahmt werden kann?
- Ist Ihre steuerliche Erklärungslage so dokumentiert, dass Sie im Verfahren zeigen können, was wann warum erklärt wurde?
Diese fünf Punkte sind der Inhalt einer Durchsuchungsanweisung, die vor dem Ernstfall im Unternehmen vorliegen sollte.
Dawn-Raid-Notfallpaket: vorbereitet sein
Wir bereiten Unternehmen auf den Fall der Durchsuchung (sog. Dawn Raid) vor: mit einer Anweisung für Empfang, Buchhaltung und IT, einer Rollenverteilung für die Geschäftsleitung, einer Prüfung der Datenorte und einer Schulung der Mitarbeiter. Im Ernstfall übernehmen wir die Verteidigung im Steuerstrafverfahren und die Vertretung im Besteuerungsverfahren aus einer Hand. Soweit anschließend Nacherklärungen erforderlich sind, arbeiten wir mit einer Partnerkanzlei zusammen.
Für die Vorbereitung bieten wir Ihnen einen Festpreis an, der vor dem Beginn der Arbeit vereinbart wird; die Begleitung im akuten Fall erfolgt nach klarer, vorab besprochener Vereinbarung. Weil Strafrecht und Steuerrecht bei uns unter einem Dach liegen, verteidigt ein Team in beiden Verfahren.
Sprechen Sie uns an.
Häufige Fragen
Ja. Mit einem Durchsuchungsbeschluss dürfen die Beamten die bezeichneten Räume betreten und notfalls öffnen lassen. Sie dürfen prüfen, ob der Beschluss vorliegt und was er umfasst, und Sie dürfen Ihren Anwalt rufen. Die Durchsuchung selbst dürfen Sie nicht behindern.
Nein. Einen Anspruch auf Aufschub gibt es nicht. In der Praxis wird eine kurze Wartezeit häufig gewährt. Bis der Anwalt eintrifft, gilt: Beschluss lesen, Begleitpersonen bestimmen, keine Angaben zur Sache, nichts freiwillig herausgeben.
Für die Taten, die Gegenstand des eingeleiteten Verfahrens sind, nicht mehr. Für andere Steuerarten, Zeiträume oder Beteiligte kann sie noch möglich sein. Das muss schnellstmöglich nach der Durchsuchung geprüft werden.
Dieser Beitrag gibt nur einen Überblick und dient der allgemeinen Information. Er ersetzt keine Beratung im Einzelfall. Stand: November 2026.