
Wer als Geschäftsführer einen Fehler in den Steuererklärungen seiner GmbH entdeckt, hat keine Wahl zwischen Handeln und Abwarten: Das Gesetz verpflichtet zur Korrektur, und für die Steuern der GmbH haften Sie persönlich. Zu wählen ist nur der richtige Weg – schlichte Berichtigung oder strafbefreiende Selbstanzeige. Diese Wahl muss schnell und richtig getroffen werden.
Berichtigung oder Selbstanzeige
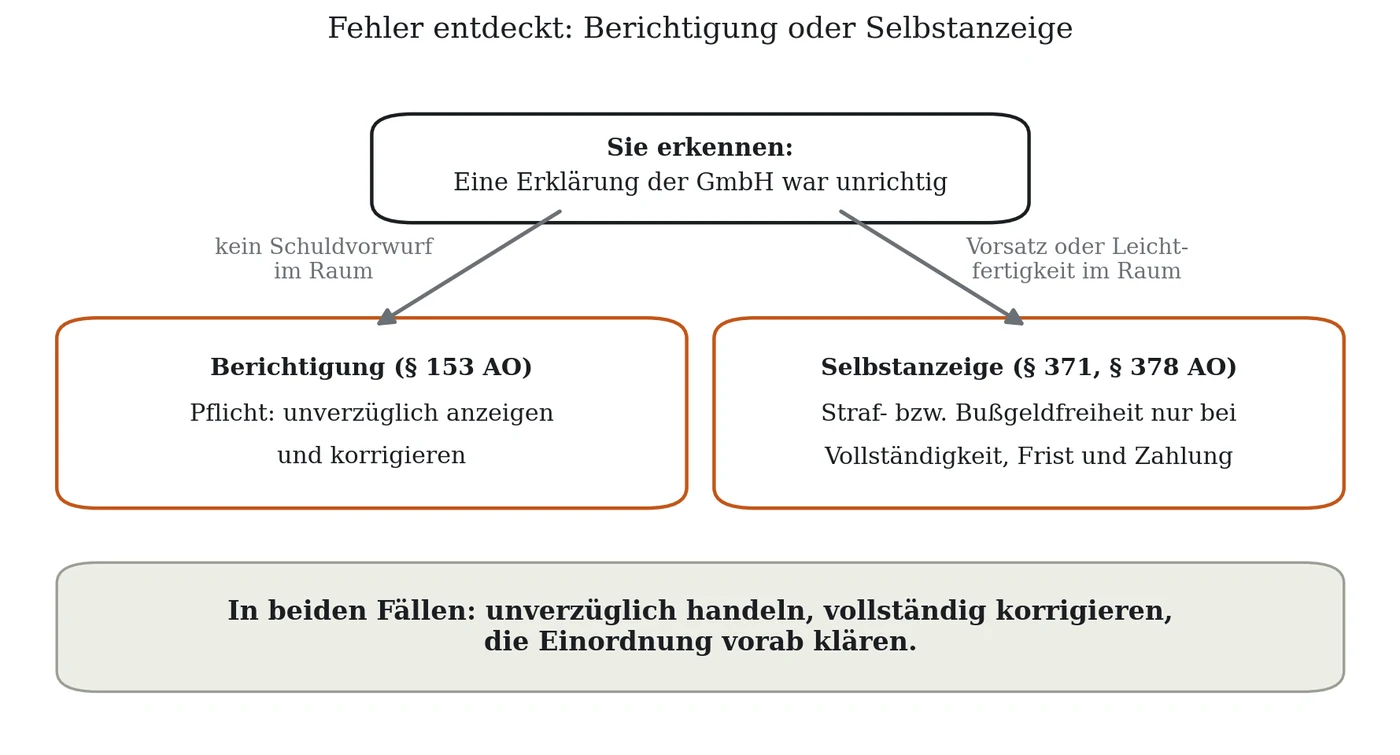
Erkennen Sie nachträglich, dass eine abgegebene Erklärung unrichtig oder unvollständig war und dass es dadurch zu einer Steuerverkürzung kommen kann, sind Sie verpflichtet, dies unverzüglich anzuzeigen und zu berichtigen (§ 153 AO). Diese Pflicht trifft Sie auch für Fehler aus der Zeit Ihres Vorgängers, sobald Sie sie erkennen.
Stand hinter der falschen Erklärung Vorsatz – oder lässt sich das nicht sicher ausschließen –, genügt die schlichte Berichtigung nicht. Der Weg zur Straffreiheit führt dann über die Selbstanzeige (§ 371 AO): eine vollständige Nacherklärung aller unverjährten Fälle einer Steuerart, mindestens der letzten zehn Kalenderjahre, verbunden mit fristgerechter Zahlung der Steuern und Zinsen. Ab 25.000 € je Tat kommt ein Zuschlag von 10 bis 20 % hinzu.
Dazwischen liegt die leichtfertige Steuerverkürzung: Wer nicht vorsätzlich, aber grob sorglos falsche Angaben gemacht hat, begeht eine Ordnungswidrigkeit. Auch dafür gibt es eine eigene Selbstanzeige (§ 378 AO). Sie führt zur Bußgeldfreiheit und ist im Zugang großzügiger – gesperrt erst mit Bekanntgabe eines Verfahrens, ohne den Zuschlag der strafbefreienden Selbstanzeige. Welcher Vorwurf im Raum steht, bestimmt also den Weg.
Die Grenze zwischen beiden Wegen ist im Einzelfall schmal, und die falsche Einordnung ist selbst ein Risiko: Eine als Berichtigung etikettierte Korrektur kann als misslungene, weil unvollständige Selbstanzeige gewertet werden. Die Einordnung gehört deshalb an den Anfang der Beratung, bevor Sie mit dem Finanzamt in Kontakt treten.
Ihre persönliche Haftung läuft mit
Unabhängig vom Strafrecht haften Sie als Geschäftsführer persönlich für Steuern der GmbH, die durch eine vorsätzliche oder grob fahrlässige Verletzung Ihrer Pflichten nicht oder nicht rechtzeitig festgesetzt oder gezahlt wurden (§ 69 AO) – einschließlich der Säumniszuschläge, und auch nach Ihrem Ausscheiden für die Zeit Ihrer Verantwortung. Eine interne Aufgabenverteilung entlastet nur, wenn sie vorab schriftlich klar geregelt ist und für Sie kein Anlass bestand, an der Aufgabenerfüllung des Kollegen zu zweifeln.
Wichtig ist die Reichweite der Selbstanzeige: Sie beseitigt die Strafe, nicht die Zahlungspflicht. Die verkürzten Steuern, die Hinterziehungszinsen von 6 % pro Jahr (von der Absenkung der allgemeinen Nachzahlungszinsen auf 1,8 % sind sie ausgenommen) und die persönliche Haftung dafür bleiben bestehen. Ohne fristgerechte Zahlung wird zudem keine Straffreiheit gewährt. Die Liquidität für die Nachzahlung gehört deshalb in den Plan.
Die typischen Fehler
- Abwarten: Mit jedem Tag wächst das Risiko, dass die Selbstanzeige gesperrt wird, etwa wenn eine Prüfungsanordnung bekannt gegeben wird oder die Tat entdeckt ist.
- Teilkorrektur: Die halbe Selbstanzeige ist keine. Wer nur nacherklärt, was ohnehin aufzufallen droht, verliert die Straffreiheit insgesamt.
- Alleingang: Die Selbstanzeige wirkt nur für die Personen, die sie abgeben. Bei mehreren Geschäftsführern – auch ausgeschiedenen – ist eine koordinierte Handlung notwendig. Ansonsten schützt die Anzeige den Anzeigenden, belastet aber gleichzeitig andere.
- Falsches Mittel: Aus Scheu vor dem Wort Selbstanzeige wird eine schlichte Berichtigung eingereicht, wo eine Selbstanzeige mit Vollständigkeit über zehn Jahre nötig gewesen wäre.
- Zahlung nicht gesichert: Straffreiheit setzt fristgerechte Zahlung voraus. Wer nacherklärt, ohne die Mittel bereitzustellen, verliert den Schutz.
Der Bundesgerichtshof hat die Anforderungen an die Vollständigkeit der Selbstanzeige 2025 in zwei Entscheidungen verschärft. Umsatzsteuer-Voranmeldungen und die Jahreserklärung gelten danach als eigenständige Taten; eine Selbstanzeige muss deshalb auch jede einzelne Voranmeldung vollständig erfassen (1 StR 387/25). Bei Feststellungserklärungen kann ab 140.000 € zu niedrig festgestellter Einkünfte ein besonders schwerer Fall mit fünfzehnjähriger Verjährung vorliegen – der nachzuerklärende Zeitraum reicht dann entsprechend weiter zurück (1 StR 445/24). Auch bereits abgegebene Selbstanzeigen sollten daraufhin geprüft werden.
Fünf Fragen für heute
- Gibt es Sachverhalte, bei denen Sie unsicher sind, ob sie vollständig erklärt wurden – etwa Auslandskonten, verdeckte Gewinnausschüttungen, private Nutzung von Firmenvermögen oder Bargeschäfte?
- Ist die Zuständigkeit für Steuern in der Geschäftsführung schriftlich geregelt, und gibt es ein Vier-Augen-Prinzip vor der Abgabe von Erklärungen?
- Wüssten Sie, was zu tun ist, wenn die Steuerfahndung vor der Tür steht oder ein Strafverfahren eingeleitet wird – und wen Sie zuerst anrufen?
- Sind frühere Jahre und die Zeiträume Ihres Vorgängers in Ihre Überlegungen einbezogen, soweit Sie heute dafür verantwortlich sind?
- Könnte die GmbH eine Nachzahlung samt Zinsen kurzfristig aufbringen – und Sie persönlich, falls die Haftung greift?
Wenn Sie bei mehr als einer Frage zögern, sollte Ihre Erklärungslage geprüft werden – bevor es ein Dritter tut.
Im Akutfall und in der Prävention
Solche Lagen beraten wir individuell: im Akutfall kurzfristig und vertraulich, mit einer belastbaren Einordnung vor dem ersten Schreiben an das Finanzamt; in der Prävention mit einer Prüfung Ihrer Erklärungslage, Zuständigkeiten und Abläufe.
Dass Rechtsanwalt und Steuerberater bei uns in einer Person zusammenkommen, zahlt sich genau hier aus: Einordnung, Strategie und die Vertretung gegenüber Finanzamt und Ermittlungsbehörden kommen aus einer Hand. Die Aufbereitung der Nacherklärung erfolgt gemeinsam mit einer spezialisierten Partnerkanzlei, deren Arbeit wir koordinieren. Für die Prävention vereinbaren wir Festpreise; im Akutfall arbeiten wir auf Grundlage einer klaren, vorab besprochenen Honorarvereinbarung.
Sprechen Sie uns an.
Häufige Fragen
Erkannte Fehler, die zu einer Steuerverkürzung führen können, müssen Sie unverzüglich anzeigen und berichtigen. Eine Pflicht, aktiv nach Fehlern zu suchen, besteht nicht – erkannte Fehler dürfen aber nicht liegen bleiben.
Nur, wenn Sie selbst von ihr erfasst sind: Die Selbstanzeige wirkt für die Personen, die sie abgeben. Mehrere Beteiligte sollten koordiniert vorgehen. Und sie wirkt nur strafrechtlich – die Zahlungspflichten und die Haftung dafür bleiben bestehen.
Die nachzuzahlenden Steuern, Hinterziehungszinsen von 6 % pro Jahr und ab 25.000 € je Tat ein Zuschlag von 10 bis 20 %. Dafür entfällt bei vollständiger und fristgerechter Selbstanzeige die Strafe.
Dieser Beitrag gibt nur einen Überblick und dient der allgemeinen Information. Er ersetzt keine Beratung im Einzelfall. Stand: November 2026.