
Ein mittelständisches Unternehmen gibt jedes Jahr Dutzende Steuererklärungen und -anmeldungen ab. Dass darin irgendwann ein Fehler steckt, ist keine Frage des Ob, sondern des Wann. Was dann geschieht, hängt auch davon ab, wie das Unternehmen organisiert ist: Ein wirksames Steuerkontrollsystem – kurz Tax CMS – entscheidet mit, ob der Fehler eine einfache Berichtigung bleibt oder zum Strafverfahren wird.
Warum aus einem Fehler ein Verfahren werden kann
Umsatzsteuer-Voranmeldungen, Lohnsteuer-Anmeldungen, Jahreserklärungen für Ertragsteuern und andere Steuerarten – im Unternehmen entstehen Steuererklärungen geradezu in Serie, oft unter Zeitdruck und über viele Hände. Erkennen Sie nachträglich einen Fehler, sind Sie zur unverzüglichen Anzeige und Berichtigung verpflichtet; steht Vorsatz im Raum, führt der Weg zur Straffreiheit nur über die Selbstanzeige. Diese Abgrenzung haben wir in einem eigenen Beitrag beschrieben.
Das eigentliche Risiko liegt in der Bewertung: Ob ein Fehler als schlichtes Versehen, als Leichtfertigkeit oder als bedingter Vorsatz gewertet wird, beurteilen Finanzamt und Ermittlungsbehörden im Nachhinein – und ein Unternehmen, das seine steuerlichen Abläufe erkennbar nicht organisiert hat, kann diesem Vorwurf die Grundlage liefern. Denn wer Fristen und Zuständigkeiten nicht nachvollziehbar organisiert, dem wird später schwer zu glauben sein, dass der Fehler ein Versehen war. Für Sie als Geschäftsführung kommt die persönliche Ebene hinzu: Für Steuern der GmbH haften Sie bei grob fahrlässiger Pflichtverletzung persönlich, und die Organisation der steuerlichen Pflichten ist Ihre Pflicht als Organ der Gesellschaft.
Was ein Tax CMS bewirkt
Ein Tax CMS ist die dokumentierte und gelebte Organisation der steuerlichen Pflichten: Wer ist wofür zuständig, wie laufen die Daten in die Erklärungen, wer prüft vor der Abgabe, was passiert bei einem Fehler. Die Wirkung des Tax CMS setzt an drei Stellen an.
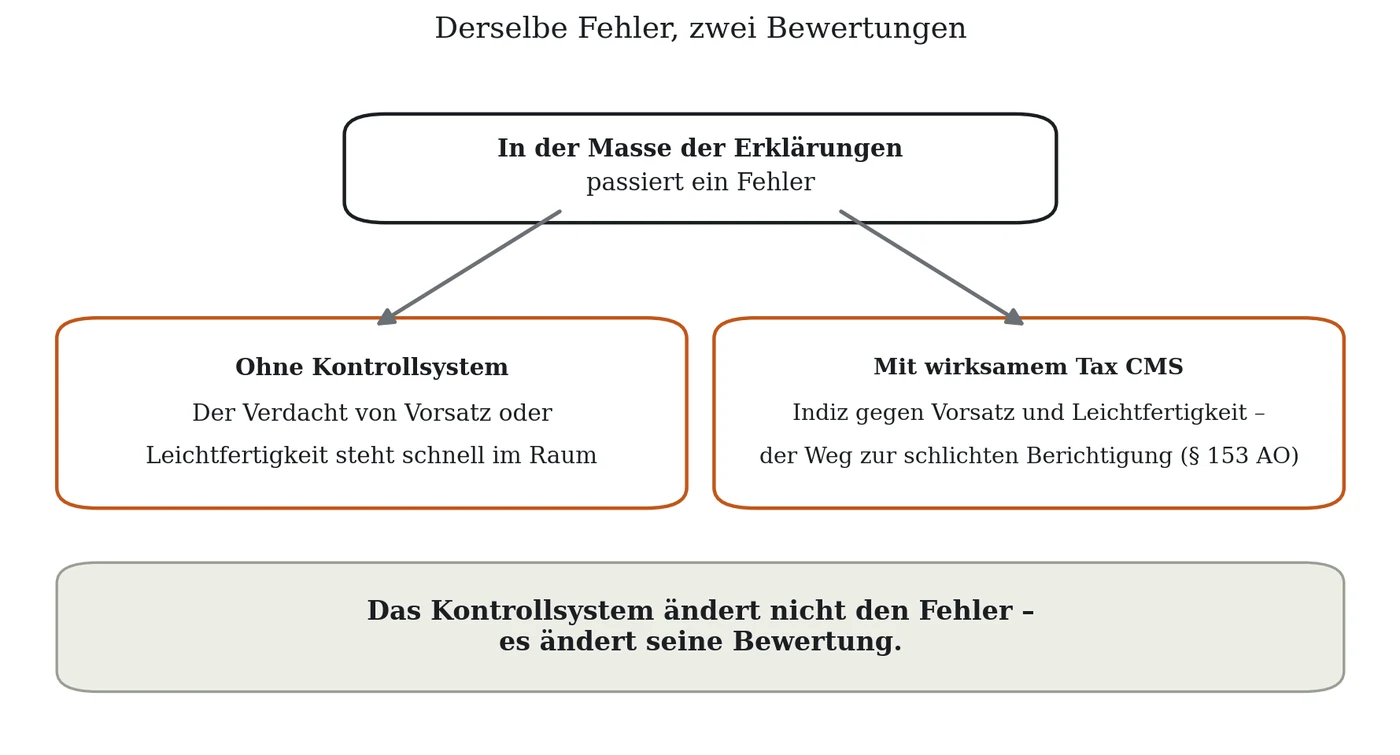
Erstens im Steuerstrafrecht: Die Finanzverwaltung erkennt ausdrücklich an, dass ein innerbetriebliches Kontrollsystem, das der Erfüllung der steuerlichen Pflichten dient, ein Indiz gegen Vorsatz und Leichtfertigkeit sein kann (Anwendungserlass zu § 153 AO). Derselbe Fehler wird anders bewertet, wenn er einem organisierten Unternehmen unterläuft – der Weg zur schlichten Berichtigung ohne strafrechtliche Behandlung bleibt offen.
Zweitens in der Betriebsprüfung: Seit 2023 erprobt die Finanzverwaltung Prüfungserleichterungen für Unternehmen mit wirksamem Steuerkontrollsystem (Art. 97 § 38 EGAO). Wird die Wirksamkeit in einer Außenprüfung festgestellt, kann das Finanzamt auf Antrag verbindlich zusagen, die nächste Prüfung in Art und Umfang zu beschränken. Die Erprobung ist bis Ende 2029 befristet; wer die Erleichterungen nutzen will, braucht das Tax CMS also schon heute.
Drittens bei Ihrer persönlichen Haftung: Wer Zuständigkeiten schriftlich regelt, die Aufgabenerledigung überwacht und das dokumentiert, kann im Ernstfall belegen, seine Organisationspflichten erfüllt zu haben – die Grundlage jeder Verteidigung gegen den Vorwurf der groben Fahrlässigkeit.
Die Bausteine im Mittelstandsmaßstab
Ein Tax CMS ist kein Konzernprojekt. Die anerkannten Prüfungsstandards nennen die Elemente, der Maßstab ist aber die Unternehmensgröße – so viel Kontrolle wie nötig, so wenig Bürokratie wie möglich. Im Mittelstand sind regelmäßig sechs Bausteine zu beachten:
- Risikokarte: Welche Steuerarten und Vorgänge bergen in Ihrem Geschäft die größten Fehlerquellen – etwa Umsatzsteuer im Auslandsgeschäft, Lohnsteuer bei Sachzuwendungen oder Verträge mit Gesellschaftern?
- Zuständigkeiten: Wer verantwortet welche Steuerart, wer vertritt, wer gibt frei – schriftlich fixiert und mit klarer Ressortverteilung in der Geschäftsführung.
- Prozesse und Fristen: Wie kommen die Daten aus der Buchhaltung, Lohnabrechnung und aus Verträgen vollständig und rechtzeitig in die Steuererklärungen – einschließlich Fristenkontrolle.
- Kontrollen: Ein Vier-Augen-Prinzip vor der Abgabe wesentlicher Erklärungen und Stichproben bei den Massenprozessen.
- Reaktionsplan: Was geschieht, wenn ein Fehler auffällt – wer wird informiert, wer ordnet ein und wie schnell wird berichtigt. Genau hier greifen Kontrollsystem und Berichtigungspflicht in einem Prozess ineinander.
- Dokumentation und Schulung: Das System muss gelebt und belegbar sein; ein Ordner im Schrank ist kein Kontrollsystem.
Die typischen Fehler
- Papier-Compliance: Richtlinien werden erstellt oder beschafft, aber nicht in die tatsächlichen Abläufe eingebaut. Die Indizwirkung des Tax CMS setzt ein wirksames, gelebtes System voraus – eine Dokumentation ohne Praxis kann sich dabei sogar gegen das Unternehmen wenden.
- Compliance ohne Steuern: Viele Unternehmen haben bereits einen allgemeinen Verhaltenskodex und ein Hinweisgebersystem. Dieses allgemeine System deckt Steuerrisiken nicht ab. Diese sind bewusst und separat zu erfassen.
- Stillstand: Neue Geschäftsfelder, Auslandsumsätze oder geänderte Pflichten wie die E-Rechnung verändern die Risikokarte. Ein System, das nicht fortgeschrieben wird, verliert seine Schutzwirkung.
- Delegation ohne Überwachung: Aufgaben an Mitarbeiter oder einen externen Steuerberater zu übertragen, entbindet die Geschäftsführung nicht von ihrer Auswahl- und Überwachungspflicht.
Die Erprobung der Prüfungserleichterungen läuft und die Finanzverwaltung füllt sie zunehmend mit Praxis: In Bayern nimmt das Landesamt für Steuern Interessensbekundungen für Systemprüfungen entgegen, bei denen die Wirksamkeit des Steuerkontrollsystems in der laufenden Außenprüfung festgestellt und die Erleichterung für die Folgeprüfung verbindlich zugesagt werden kann. Die Zusage steht unter Widerrufsvorbehalt, etwa bei Umstrukturierungen. Die Regelung wird bis 2029 evaluiert. Für Unternehmen mit anstehender Betriebsprüfung ist das ein Zeitfenster, das sich mit einem belastbaren System gezielt nutzen lässt.
Fünf Fragen für heute
- Könnten Sie heute aufschreiben, wer in Ihrem Unternehmen für welche Steuerart verantwortlich ist – und gilt das auch im Vertretungsfall?
- Gibt es ein Vier-Augen-Prinzip, bevor wesentliche Steuererklärungen oder -anmeldungen das Haus verlassen?
- Wüsste Ihr Team, was zu tun ist, wenn morgen ein Fehler in einer abgegebenen Erklärung auffällt – und wie schnell die Berichtigung erfolgen muss?
- Sind die steuerlichen Risiken Ihres Geschäfts umfassend und aktuell dokumentiert?
- Steht in den nächsten Jahren eine Betriebsprüfung an – und wäre Ihr bestehendes System bereit, dort seine Wirksamkeit zu zeigen?
Wenn Sie bei mehr als einer Frage zögern, lohnt sich der Blick auf Ihre steuerliche Organisation – bevor ein Fehler die Antwort erzwingt.
Compliance-Grundausstattung für den Mittelstand
Wir bauen Compliance in Mittelstandsgröße: Risikoanalyse, Verhaltenskodex, die wesentlichen Richtlinien, Zuständigkeiten und ein praxisgerechtes Schulungskonzept – und verankern das Steuerkontrollsystem von Anfang an darin: Risikokarte der Steuerarten, Prozesse und Fristen, Kontrollen, Reaktionsplan für den Fehlerfall.
Sie erhalten ein einsatzbereites Compliance-Paket inklusive Einführungsplan. Wir bieten Ihnen einen Festpreis an, der vor dem Beginn der Arbeit vereinbart wird. Weil Recht und Steuern bei uns unter einem Dach liegen, entstehen allgemeines Compliance-System und Tax CMS bei uns aus einer Hand – nicht als zwei Projekte zweier Berater.
Festpreis, vor Beginn der Arbeit vereinbart.
Häufige Fragen
Die Pflicht zur Organisation der steuerlichen Abläufe trifft jede Geschäftsführung, unabhängig von der Größe. Die Ausgestaltung sollte aber zur Größe passen: In kleinen Unternehmen genügen oft wenige Seiten – Zuständigkeiten, Fristen, Vier-Augen-Prinzip, Reaktionsplan, solange sie gelebt werden.
Es hilft doppelt: Das dokumentierte System ist ein Indiz gegen Vorsatz und Leichtfertigkeit, und es belegt, dass Sie Ihre Organisations- und Überwachungspflichten erfüllt haben – die Grundlage der Verteidigung gegen die persönliche Haftung.
Wird die Wirksamkeit des Systems in einer Außenprüfung festgestellt, kann das Finanzamt auf Antrag verbindlich zusagen, die nächste Prüfung in Art und Umfang zu beschränken. Die Erprobungsregelung ist bis Ende 2029 befristet.
Dieser Beitrag gibt nur einen Überblick und dient der allgemeinen Information. Er ersetzt keine Beratung im Einzelfall. Stand: November 2026.