
Wer eine Betriebsimmobilie kauft, legt mit der Vermögenszuordnung dreierlei fest: den Steuersatz auf die laufenden Erträge, die Haftungslage und die Besteuerung beim späteren Verkauf. Der naheliegendste Weg — privat kaufen und an die eigene GmbH vermieten — führt in der Regel in die Betriebsaufspaltung und kostet damit den größten Vorteil des Privatvermögens.
Worum es geht
Drei Wege stehen zur Wahl: Erstens, die Immobilie steht im Eigentum der GmbH selbst, zweitens, sie bleibt in Ihrem Privatvermögen und wird an die GmbH vermietet oder, drittens, sie liegt in einer eigenen Immobiliengesellschaft neben dem operativen Geschäft. Die Zuordnung ist keine Formalie. Sie bestimmt, mit welchem Steuersatz die laufenden Erträge belastet werden, welches Vermögen für das operative Risiko haftet und was steuerlich beim Verkauf der Immobilie oder des Unternehmens gilt.
Was die Zuordnung bewirkt
Das folgende Beispiel liegt dem gesamten Beitrag zu Grunde: eine Halle für 1 Mio. €, Jahresmiete 60.000 €, nach 15 Jahren ist die Halle 1,5 Mio. € wert.
Im laufenden Betrieb entscheidet das Satzgefälle. Gehört die Halle der Betriebs-GmbH, gibt es keine Miete; Abschreibung und Kosten mindern den Gewinn der GmbH, der mit rund 30 % belastet wird — ab 2028 sinkend. Vermieten Sie privat an die GmbH, zieht die GmbH die Miete mit rund 30 % Wirkung ab, während Sie dieselbe Miete mit Ihrem persönlichen Steuersatz von bis zu rund 47,5 % versteuern. Vereinfacht gerechnet kostet dieses Gefälle im Beispiel im Spitzensteuersatz rund 10.000 € im Jahr; bei einem persönlichen Steuersatz unter 30 % kann sich der Effekt umkehren.
Der dritte Weg liegt dazwischen: Vermietet eine eigene Immobiliengesellschaft an die Betriebs-GmbH, bleibt der Mietabzug bei der Betriebs-GmbH erhalten, und die Besteuerung der Miete hängt von der Rechtsform der Immobiliengesellschaft ab. Bei einer Immobilien-GmbH sind es rund 16 % auf Gesellschaftsebene, wenn die Voraussetzungen der gewerbesteuerlichen Kürzung vorliegen; bei einer gewerblich geprägten GmbH & Co. KG gilt wieder Ihr persönlicher Steuersatz. Das Satzgefälle lässt sich mit der Struktur also gestalten.
Die Zuordnung wirkt daneben auf die Haftung: In der GmbH steht die Halle im Zugriff der Gläubiger des operativen Geschäfts. Außerhalb — privat oder in einer eigenen Gesellschaft — ist sie davon in der Regel getrennt.
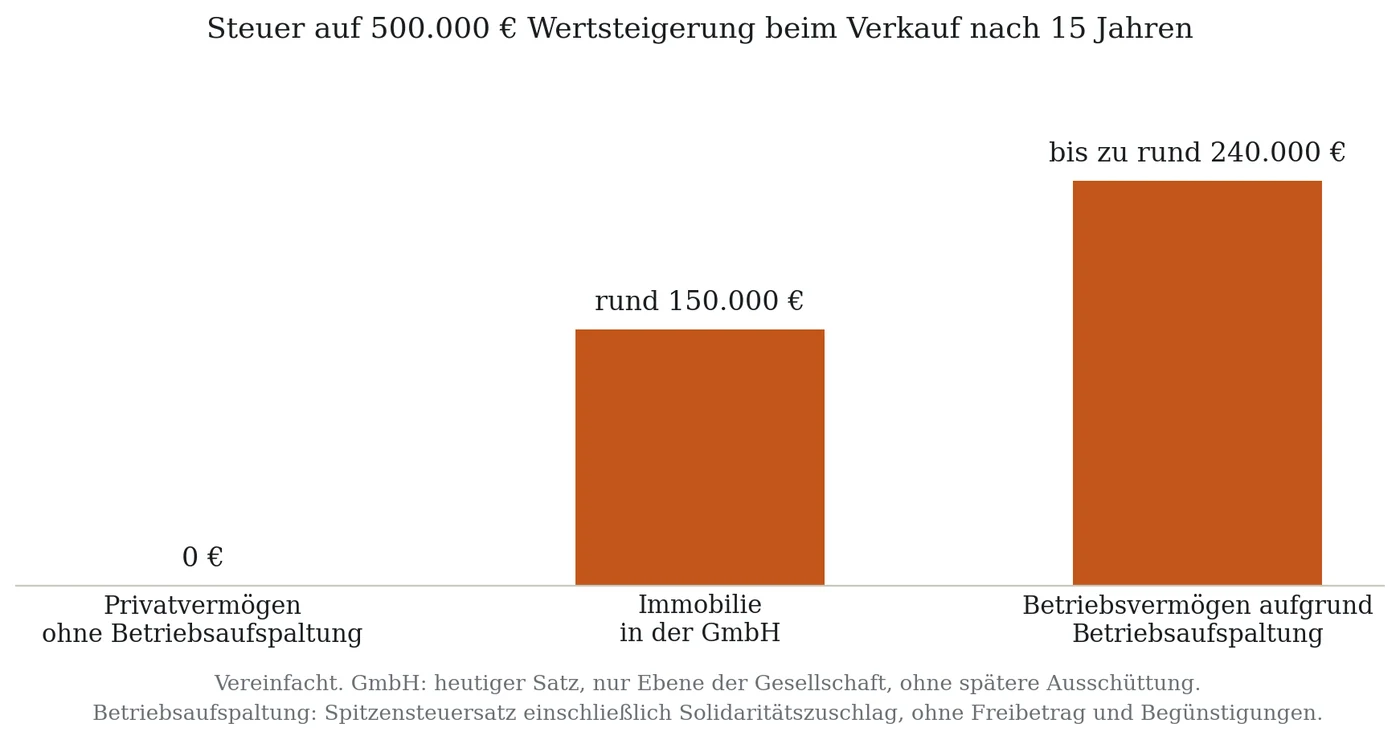
Der zentrale Unterschied liegt beim Verkauf: Im Privatvermögen ist der Wertzuwachs einer vermieteten Immobilie nach zehn Jahren steuerfrei — aber nur, solange die Immobilie wirklich Privatvermögen ist. Die Vermietung an die eigene GmbH führt in der Regel in die Betriebsaufspaltung: Die Halle wird Betriebsvermögen, und die Zehnjahresfrist hilft nicht mehr. Der Wertzuwachs bleibt dauerhaft steuerverstrickt und wird bei Verkauf oder Beendigung der Struktur mit Ihrem persönlichen Steuersatz besteuert. In der GmbH ist der Wertzuwachs ebenfalls steuerpflichtig, mit rund 30 % auf Ebene der Gesellschaft.
Die Grenzen und Fallen
- Die Betriebsaufspaltung: Sie entsteht bei der Vermietung an die eigene GmbH in der Regel automatisch und nimmt dem Privatvermögen seinen wichtigsten Vorteil. Wer den Weg trotzdem gehen will, sollte die Struktur bewusst gegen die Entstrickung — die zwangsweise Aufdeckung der stillen Reserven — absichern, etwa über eine gewerblich geprägte GmbH & Co. KG.
- Die Miete: Sie muss fremdüblich sein. Eine überhöhte Miete an den Gesellschafter der Betriebs-GmbH ist eine verdeckte Gewinnausschüttung mit Folgen auf Ebene des Gesellschafters und der Gesellschaft.
- Die Einbahnstraße: Ist die Immobilie einmal Betriebsvermögen, kommt sie bei einer Wertsteigerung nicht steuerfrei wieder heraus. Der Abgang aus dem Betriebsvermögen deckt die stillen Reserven auf. Die Zuordnung sollte deshalb vor dem Kauf entschieden werden, nicht Jahre danach.
Woran sich die Wahl entscheidet
- Ihr Steuersatz: Je höher der persönliche Satz, desto teurer ist die private Vermietung im laufenden Betrieb — und der Abstand zur GmbH wächst mit jeder Stufe der Körperschaftsteuersenkung ab 2028.
- Die Verkaufsperspektive: Soll das Unternehmen später ohne Immobilie verkauft werden, spricht viel für die Trennung vom operativen Geschäft. Das gibt dem Käufer die Wahl, die Immobilie mitzuerwerben.
- Die Haftung: In der GmbH haftet die Immobilie für das operative Geschäft. Außerhalb ist sie dem Zugriff der Gläubiger in der Regel entzogen.
- Die Nachfolge: Eine getrennt gehaltene Immobilie lässt sich unabhängig vom Unternehmen übertragen oder zurückbehalten. Für die Schenkung- und Erbschaftsteuer ist dabei zu prüfen, ob die vermietete Immobilie als sogenanntes Verwaltungsvermögen die Begünstigungen für Betriebsvermögen schmälert. Hier kann sich die Betriebsaufspaltung positiv auswirken.
In der Beratung läuft die Abwägung häufig auf die eigene Immobiliengesellschaft hinaus: als gewerblich geprägte GmbH & Co. KG mit kontrollierter Struktur oder als Immobilien-GmbH neben dem operativen Geschäft, oft unter einem gemeinsamen Dach mit der Holding. Welche Variante trägt, hängt von Gewerbesteuer, Finanzierung und Ihren weiteren Plänen ab und muss im Einzelfall geprüft werden.
Rechtsform- und Holding-Check
Wir prüfen, wohin Ihre Betriebsimmobilie gehört — steuerlich, haftungsrechtlich und mit Blick auf Verkauf und Nachfolge — und ob Ihre bestehende Zuordnung ein Risiko trägt, etwa eine unerkannte Betriebsaufspaltung.
Sie erhalten von uns eine belastbare Entscheidungsgrundlage mit konkreter Empfehlung und einem Fahrplan für die Umsetzung. Wir bieten Ihnen einen Festpreis an, der vor dem Beginn der Arbeit vereinbart wird. Weil Recht und Steuern bei uns unter einem Dach liegen, prüft ein Team beide Seiten.
Festpreis, vor Beginn der Arbeit vereinbart.
Häufige Fragen
Dieser Weg führt in der Regel in die Betriebsaufspaltung: Die Immobilie wird Betriebsvermögen, die Steuerfreiheit nach zehn Jahren entfällt, und das Ende der Struktur kann stille Reserven aufdecken. Er sollte nur bewusst und mit Absicherung gewählt werden.
Nur im echten Privatvermögen. Sobald die Immobilie Betriebsvermögen ist — auch durch eine Betriebsaufspaltung —, bleibt der Wertzuwachs dauerhaft steuerverstrickt.
Eine fremdübliche: die Miete, die die GmbH auch einem Dritten zahlen würde. Eine überhöhte Miete behandelt das Finanzamt als verdeckte Gewinnausschüttung, eine deutlich zu niedrige verschenkt Betriebsausgaben der GmbH.
Dieser Beitrag gibt nur einen Überblick und dient der allgemeinen Information. Er ersetzt keine Beratung im Einzelfall. Stand: November 2026.