
Der Gewerbesteuer-Hebesatz liegt in München bei 490 %, in Grünwald bei 240 %. Die Wahl eines Standorts mit niedrigem Hebesatz ist zulässig, soweit das Unternehmen dort tatsächlich tätig wird. Die Finanzverwaltung prüft das derzeit mit Nachdruck, und ab 2027 gilt ein höherer Mindesthebesatz.
Was der Hebesatz ausmacht
Die Gewerbesteuer wird in zwei Schritten berechnet. Zuerst wird der Gewerbeertrag mit 3,5 % multipliziert. Das Ergebnis ist der sog. Messbetrag. Dann wendet die Gemeinde, in der das Unternehmen seine Betriebsstätte hat, ihren Hebesatz auf den Messbetrag an. Bei einem Hebesatz von 490 % (München) beträgt die Steuer also das 4,9-Fache des Messbetrags. Den Hebesatz legt jede Gemeinde selbst fest. Das Gesetz schreibt nur eine Untergrenze vor.
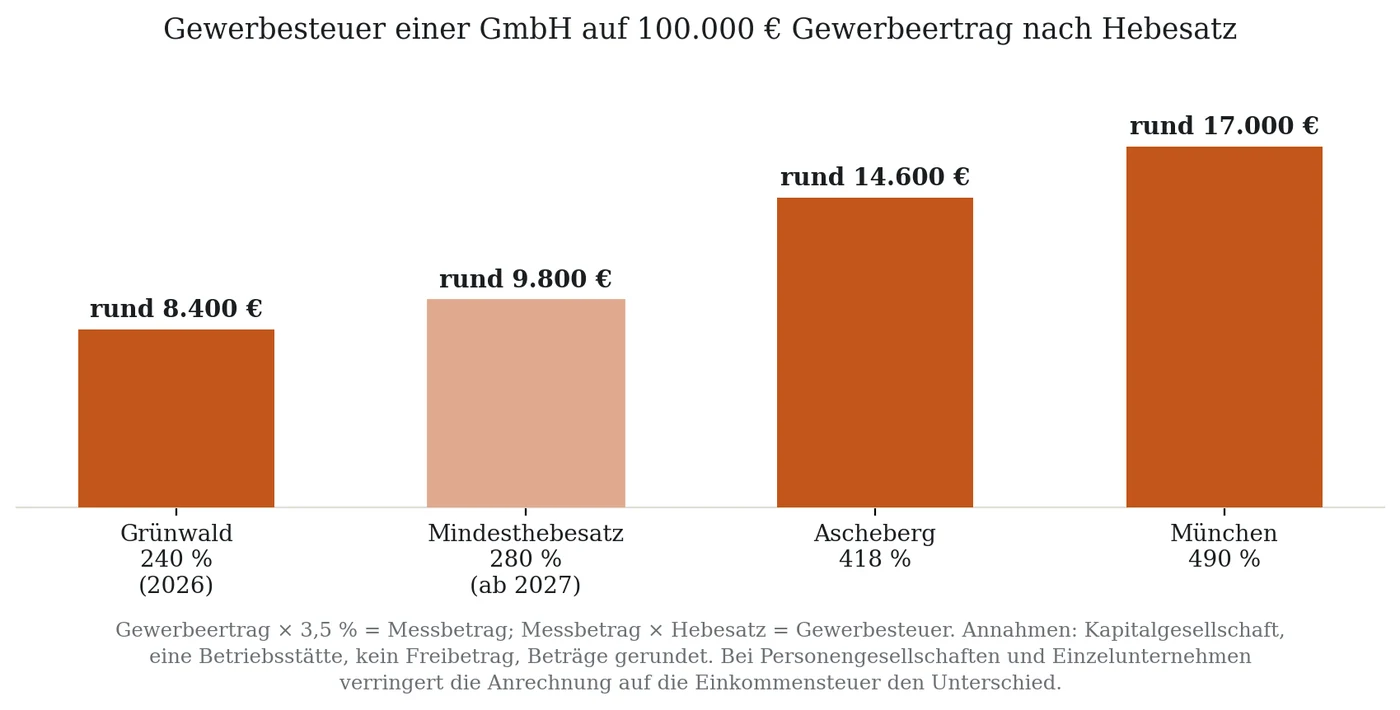
Ein Beispiel: Eine GmbH erzielt einen Gewerbeertrag von 100.000 €. Der Messbetrag beträgt 3.500 €. In München fallen darauf rund 17.000 € Gewerbesteuer an, in Grünwald rund 8.400 €. Der Unterschied von gut 8.000 € ist für die GmbH eine endgültige Belastung, denn die Gewerbesteuer ist bei ihr weder als Betriebsausgabe abziehbar noch bei der GmbH oder dem Gesellschafter auf eine andere Steuer anrechenbar.
Für Einzelunternehmer und Personengesellschaften fällt der Unterschied kleiner aus. Bei ihnen wird die Gewerbesteuer auf die Einkommensteuer der Inhaber angerechnet, und zwar bis zum Vierfachen des Messbetrags, höchstens aber in Höhe der tatsächlich gezahlten Gewerbesteuer (§ 35 EStG). Bis zu einem Hebesatz von 400 % ist die Gewerbesteuer damit in der Regel neutralisiert. Im Beispiel verbleibt in München eine Belastung von rund 3.000 €, in Grünwald keine. Der Standortvorteil schrumpft also von rund 8.000 € auf rund 3.000 €.
Der gesetzliche Mindesthebesatz steigt ab dem Jahr 2027 von 200 % auf 280 % (§ 16 Abs. 4 Satz 2 GewStG in der Fassung des Neunten Gesetzes zur Änderung des Steuerberatungsgesetzes). Gemeinden wie Grünwald müssen ihren Hebesatz anheben. Im Beispiel steigt die Steuer dort von rund 8.400 € auf mindestens rund 9.800 €. Der Abstand zu München bleibt deutlich, verringert sich aber.
Wo die Steuer anfällt
Die Gewerbesteuer steht der Gemeinde zu, in der das Unternehmen eine Betriebsstätte unterhält, also eine feste Geschäftseinrichtung, die dem Unternehmen dient (§ 12 AO). Der Ort der Geschäftsleitung gilt als Betriebsstätte. Er liegt dort, wo die laufenden Entscheidungen des Tagesgeschäfts tatsächlich getroffen werden (§ 10 AO). Der im Handelsregister eingetragene Sitz und die Postanschrift sind dafür nicht maßgeblich.
Daraus folgen zwei Konsequenzen. Erstens: Ein Briefkasten, eine Büroservice-Adresse oder ein angemieteter Raum, der nicht genutzt wird, begründet in der Niedrigsteuergemeinde keine Betriebsstätte, wenn die Geschäfte tatsächlich von anderswo geführt werden – etwa aus dem Büro oder dem Homeoffice in München. Die Gewerbesteuer steht dann der Gemeinde zu, in der tatsächlich gearbeitet wird. Zweitens: Hat das Unternehmen Betriebsstätten in mehreren Gemeinden, wird der Messbetrag zwischen ihnen aufgeteilt (sog. Zerlegung, §§ 28 ff. GewStG). Maßstab sind die Arbeitslöhne, die in den einzelnen Betriebsstätten gezahlt werden, wobei je Beschäftigtem höchstens 50.000 € zählen. Ein kleines Büro der Geschäftsleitung in Grünwald und zehn Beschäftigte in München führen daher dazu, dass der weit überwiegende Teil der Steuer nach München fließt.
Die rechtliche Grenze verläuft bei den Angaben gegenüber dem Finanzamt. Erklärt ein Unternehmen in der Gewerbesteuererklärung eine Betriebsstätte in Grünwald, obwohl das Unternehmen tatsächlich in München geleitet wird, sind das unrichtige Angaben über steuerlich erhebliche Tatsachen. Die Finanzverwaltung verfolgt solche Fälle derzeit gezielt: In Nordrhein-Westfalen hat eine Zentralstelle der Staatsanwaltschaft Düsseldorf im Frühjahr 2026 gemeinsam mit dem Landesamt zur Bekämpfung der Finanzkriminalität Büros in Monheim am Rhein und weiteren Gemeinden durchsucht. Im Mittelpunkt stand ein Anbieter, der Büroadressen an mehr als hundert Unternehmen vermietet hatte. In Bayern hat das Landgericht München I bereits 2023 Personen unter anderem wegen Gewerbesteuerhinterziehung verurteilt, weil ein in Grünwald erklärter Unternehmenssitz tatsächlich in München lag. Umgekehrt gilt: Wird das Unternehmen tatsächlich am erklärten Standort geleitet, ist der niedrige Hebesatz nicht zu beanstanden.
Woran sich eine zulässige Standortwahl zeigt
Der Standort mit niedrigem Hebesatz ist nicht zu beanstanden, wenn das Unternehmen dort tatsächlich seine Geschäftsleitung oder seine Betriebsstätte hat. Das lässt sich anhand von fünf Fragen prüfen:
- Gibt es am Standort eigene Räume, über die das Unternehmen verfügt – mit Mietvertrag, Ausstattung und tatsächlicher Nutzung – und nicht nur eine Adresse?
- Arbeitet die Geschäftsführung regelmäßig von dort aus, und lässt sich das belegen – etwa durch Kalender, Besprechungen, Korrespondenz und Beschlüsse?
- Sind Beschäftigte am Standort tätig?
- Stimmen die Angaben in der Gewerbesteuererklärung mit den tatsächlichen Verhältnissen überein, und sind bei mehreren Betriebsstätten alle angegeben?
- Ist bei einer Verlagerung der Umzug tatsächlich vollzogen – Räume am alten Standort aufgegeben, Geschäftsführung und Arbeitsplätze umgezogen, Geschäftspartner informiert?
Lassen sich diese Fragen mit Ja beantworten, ist der niedrige Hebesatz ein zulässiger Standortvorteil. Bei einem Nein sollte die Lage geprüft und die Erklärung gegebenenfalls berichtigt werden (§ 153 AO).
Standort und Betriebsstätte: vorher prüfen
Wir prüfen, ob die Geschäftsleitung und die Betriebsstätten Ihres Unternehmens dort liegen, wo sie erklärt sind. Ist eine Verlagerung geplant, begleiten wir die Umsetzung so, dass sie steuerlich anerkannt wird. Stellt sich heraus, dass bisherige Erklärungen nicht zutreffen, klären wir mit Ihnen, ob eine Berichtigung oder eine Selbstanzeige der richtige Weg ist. Die Nacherklärung selbst übernimmt eine spezialisierte Partnerkanzlei.
Für die Standortprüfung bieten wir Ihnen einen Festpreis an, der vor dem Beginn der Arbeit vereinbart wird. Weil Recht und Steuern bei uns unter einem Dach liegen, prüft ein Team die gesellschaftsrechtliche Sitzfrage und die steuerliche Betriebsstätte zusammen.
Sprechen Sie uns an.
Häufige Fragen
Ja. Die Standortwahl ist zulässig, wenn das Unternehmen dort tatsächlich geleitet wird oder eine echte Betriebsstätte hat. Eine Adresse ohne Räume, Personal und Entscheidungen vor Ort genügt nicht.
In der Regel nicht. Entscheidend ist, wo die laufenden Entscheidungen getroffen werden und wo gearbeitet wird. Ein Raum, der nur gemietet, aber nicht genutzt wird, begründet keine Betriebsstätte.
Die Gewerbesteuer steht der Gemeinde zu, in der tatsächlich geleitet wird. Wurde vorsätzlich eine andere Gemeinde erklärt, kommt eine Steuerhinterziehung in Betracht. Hebesätze: Stand 2026.
Dieser Beitrag gibt nur einen Überblick und dient der allgemeinen Information. Er ersetzt keine Beratung im Einzelfall. Stand: November 2026.