
Beim Unternehmensverkauf ist der Kaufpreis selten eine einzige Zahl. Er besteht aus einem festen Teil, aus Anpassungen und häufig aus einer variablen Komponente, dem sog. Earn-out. Earn-out-Klauseln verteilen Risiko zwischen Käufer und Verkäufer und entscheiden mit darüber, wann Sie als Verkäufer den Kaufpreis versteuern.
Worum es geht
Über die Struktur des Verkaufs — Asset Deal oder Share Deal — haben wir bereits geschrieben. Dieser Beitrag behandelt die nächste Verhandlungsebene: die Klauseln, mit denen der Kaufpreis selbst festgelegt, angepasst und abgesichert wird. Zwei Varianten kommen in Unternehmensverkäufen im Mittelstand am häufigsten vor. Der Earn-out ist keine dritte Variante, sondern eine zweite Stufe: eine variable Komponente, die zu beiden hinzutreten kann.
Variante 1: Festpreis mit Stichtag in der Vergangenheit
Der Kaufpreis wird auf Basis des letzten Jahresabschlusses fest vereinbart und nach dem Vollzug nicht mehr angepasst (sog. Locked Box). Im Gegenzug garantieren Sie als Verkäufer, dass zwischen Stichtag und Vollzug nichts Ungewöhnliches aus dem Unternehmen abfließt (sog. Leakage).
Das Risiko liegt in der Abgrenzung: Laufende Gehälter und übliche Zahlungen müssen erlaubt bleiben, eine Sonderausschüttung an den Verkäufer nicht. Die Anforderung an den Kaufvertrag lautet deshalb: eine abschließende Liste der erlaubten Abflüsse. Daneben ist zu bestimmen, ob und wie der Kaufpreis ab dem vereinbarten Stichtag verzinst wird. Für Verkäufer ist diese Variante die planbarste — der Preis steht fest, und das Streitpotenzial nach Vollzug ist limitiert.
Variante 2: Kaufpreisanpassung nach Vollzugsbilanz
Alternativ zum Locked-Box-Konzept wird ein vorläufiger Preis vereinbart und nach dem Vollzug anhand einer Stichtagsbilanz angepasst. Typischerweise beziehen sich die Anpassungen auf Cash, Nettofinanzverbindlichkeiten und das Nettoumlaufvermögen (sog. Closing-Accounts-Konzept). Der Käufer zahlt damit für den Zustand des Unternehmens am Tag der Übergabe.
Das Risiko: Nach dem Vollzug erstellt der Käufer die maßgebliche Bilanz, und jede unklare Definition wird dann zu seinem Spielraum. Für die Klausel gilt deshalb dasselbe wie für jede Bemessungsgrundlage: Der Rechenweg muss ohne Ermessensspielraum feststehen. Dazu gehören eindeutige Definitionen der einbezogenen Posten, die Fortführung der bisherigen Bilanzierungsmethoden, eine Beispielrechnung als Anlage zum Vertrag und ein neutraler Gutachter für den Streitfall.
Die zweite Stufe: Der Earn-out
Der Earn-out ist ein variabler Kaufpreisteil, der von der künftigen Entwicklung des Unternehmens abhängt, etwa vom Umsatz oder Ergebnis der nächsten ein bis drei Jahre. Einen Earn-out kann es unabhängig von der grundlegenden Kaufpreismechanik geben. Er überbrückt unterschiedliche Preisvorstellungen: Der Käufer zahlt den vollen Preis nur, wenn sich das Unternehmen so entwickelt, wie es der Verkäufer in Aussicht gestellt hat.
Das Grundrisiko für Sie als Verkäufer: Nach dem Vollzug führt der Käufer das Unternehmen — und kann damit die Kennzahl beeinflussen, an der Ihr restlicher Kaufpreis hängt, etwa durch verlagerte Kosten, Konzernumlagen oder Umstrukturierungen im Geschäft. Vier grundlegende Anforderungen an die Formulierung folgen daraus:
- Kennzahl: So manipulationsfest wie möglich. Der Umsatz ist robuster als ein Ergebnis, das durch Kosten und Umlagen beeinflusst werden kann.
- Laufzeit: So kurz wie wirtschaftlich vertretbar. Je länger die Periode, desto größer der Einfluss des Käufers auf das Ergebnis. Die Länge der Earn-out-Periode muss zum Geschäft passen.
- Schutzklauseln: Fortführung des Geschäfts im gewöhnlichen Gang (sog. Ordinary Course of Business), keine strukturellen Eingriffe in die Bezugsgröße, Informations- und Einsichtsrechte für Sie.
- Verfahren: Klare Berechnung mit Nachweispflichten, Fälligkeitsregeln, ein Höchst- und gegebenenfalls ein Mindestbetrag sowie ein neutraler Gutachter für Streit über die Berechnung. Ungenauigkeiten sind streitanfällig und kosten Geld.
Die Steuer entscheidet mit über die Ausgestaltung der Klausel
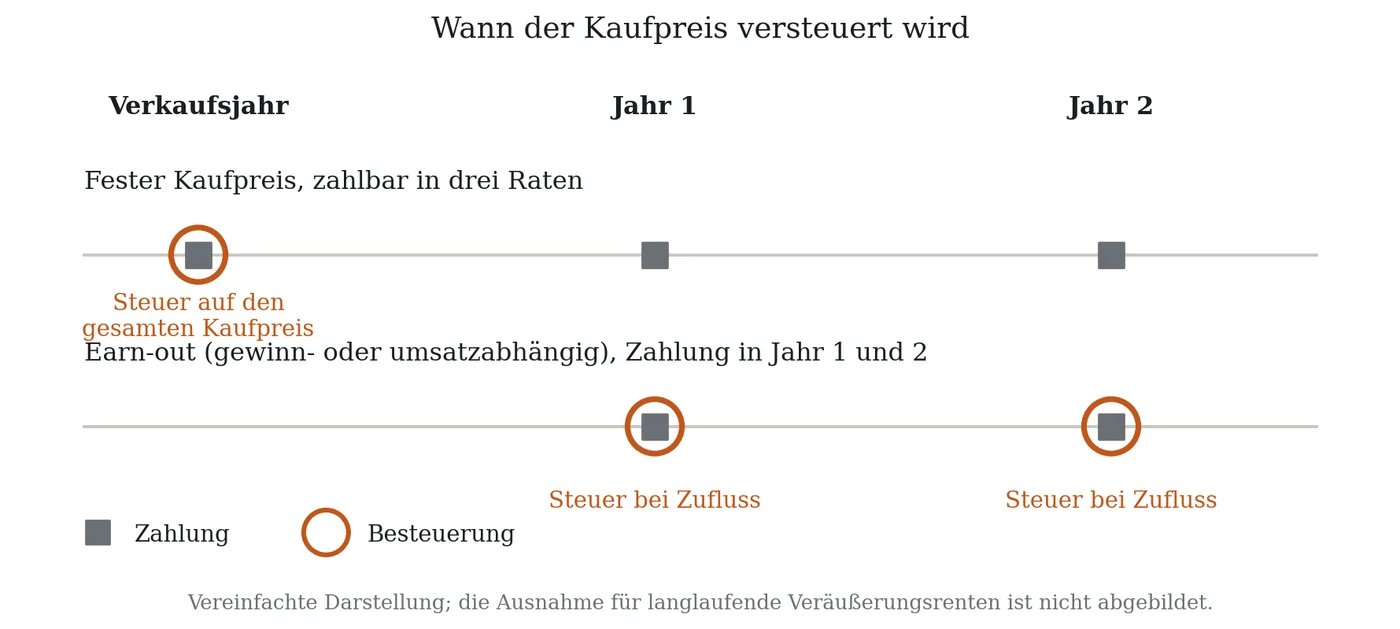
Der Zeitpunkt der Besteuerung hängt von der Ausgestaltung der Klausel ab. Der Grundsatz: Ein fest vereinbarter Kaufpreis wird im Jahr des Verkaufs versteuert — auch dann, wenn er in Raten erst später gezahlt wird. Die Steuer kann also anfallen, bevor das Geld vollständig da ist. Nur in engen Ausnahmefällen, etwa bei langlaufenden Veräußerungsrenten, besteht ein Wahlrecht.
Anders beim Earn-out: Gewinn- oder umsatzabhängige Kaufpreisbestandteile, deren Höhe nicht vorab feststeht, versteuern Sie nach der Rechtsprechung grundsätzlich erst in dem Jahr, in dem sie zufließen, zuletzt bestätigt durch den Bundesfinanzhof (Urteil vom 9.11.2023, IV R 9/21). Das schont die Liquidität und verteilt die Steuerlast über die Jahre.
Der Zufluss hat eine Kehrseite, wenn Sie ein Einzelunternehmen oder einen Personengesellschaftsanteil verkaufen. Die Earn-out-Zuflüsse selbst sind von Freibetrag und ermäßigtem Steuersatz ausgenommen. Ob diese Begünstigungen wenigstens für den festen Teil im Verkaufsjahr erhalten bleiben, ist höchstrichterlich nicht geklärt: Ein Teil der Fachliteratur hält sie für gefährdet, weil der Kaufpreis mit einem Earn-out nicht mehr zusammengeballt in einem Jahr zufließt. Beim Freibetrag zählt der Earn-out zudem bei den Wertgrenzen mit. Wer auf diese Begünstigungen angewiesen ist, sollte einen Earn-out deshalb vor der Vereinbarung steuerlich prüfen lassen.
Verkaufen Sie GmbH-Anteile aus dem Privatvermögen, bleibt es auch für die späteren Zuflüsse beim Teileinkünfteverfahren. Verkauft eine Holding, gilt die weitgehende Freistellung, wie im Holding-Beitrag beschrieben, auch für die späteren Zuflüsse. Die Begünstigungen für den Verkauf von Einzelunternehmen und Personengesellschaftsanteilen gelten hier ohnehin nicht.
Daraus folgt für Ihre Verhandlung: Klausel und Steuerfolge gehören in dieselbe Verhandlungsrunde. Was im Termsheet als reiner Zahlungsplan erscheint, legt auch den Besteuerungszeitpunkt fest. Lassen Sie die Kaufpreisstruktur deshalb steuerlich prüfen, bevor Sie das Termsheet unterschreiben.
Verkäufer-Due-Diligence light
Wir prüfen Ihr Unternehmen vor dem Verkaufsprozess mit den Augen eines Käufers und die geplante Kaufpreisstruktur auf ihre rechtlichen und steuerlichen Folgen: Bausteine, Kennzahlen, Schutzklauseln, Besteuerungszeitpunkte.
Sie erhalten von uns Findings-Berichte zu den Punkten, die einen Käufer stören würden, und eine Einschätzung, welche Kaufpreisbausteine zu Ihrer Situation passen, in der Geschwindigkeit, die Sie benötigen. Wir bieten Ihnen einen Festpreis an, der vor dem Beginn der Arbeit vereinbart wird. Die Verhandlung des Kaufvertrags begleiten wir anschließend als eigenes Mandat, ebenfalls bevorzugt zum Festpreis je Phase. Weil Recht und Steuern bei uns unter einem Dach liegen, prüft ein Team beide Seiten.
Festpreis, vor Beginn der Arbeit vereinbart.
Häufige Fragen
Ein variabler Teil des Kaufpreises, der von der künftigen Entwicklung des Unternehmens abhängt, etwa vom Umsatz oder Ergebnis der nächsten ein bis drei Jahre. Er überbrückt unterschiedliche Preisvorstellungen von Käufer und Verkäufer.
Gewinn- oder umsatzabhängige Zahlungen versteuern Sie grundsätzlich erst in dem Jahr, in dem sie zufließen. Ein fest vereinbarter Kaufpreis wird dagegen im Jahr des Verkaufs versteuert, auch wenn er in Raten gezahlt wird.
Mit einer manipulationsfesten Kennzahl, kurzer Laufzeit, Klauseln zur Fortführung des Geschäfts, Informationsrechten und einem geregelten Verfahren für Streit über die Berechnung.
Dieser Beitrag gibt nur einen Überblick und dient der allgemeinen Information. Er ersetzt keine Beratung im Einzelfall. Stand: November 2026.