
Beim Unternehmenskauf gibt es nicht die eine bessere Struktur: Dieselbe Wahl zwischen Asset Deal und Share Deal fällt für Käufer und Verkäufer rechtlich wie steuerlich gegensätzlich aus. Die Struktur ist deshalb keine Formalie, sondern ein Verhandlungsgegenstand mit eigenem Preis.
Worum es bei der Wahl geht
Beim Share Deal kauft der Erwerber die Gesellschaftsanteile, bei einer GmbH also die Geschäftsanteile. Das Unternehmen wechselt dadurch als Ganzes den Inhaber. Verträge, Verbindlichkeiten und Risiken bleiben unverändert in der Gesellschaft, lediglich die Beteiligung an dieser ändert sich. Beim Asset Deal kauft der Erwerber einzelne Wirtschaftsgüter und Vertragsverhältnisse aus der Gesellschaft heraus: Maschinen, Vorräte, Kundenverträge, Schutzrechte. Verkäufer ist dann nicht der Gesellschafter, sondern die Gesellschaft selbst.
Wichtig ist, dass beide Wege wirtschaftlich zum selben Ziel führen können und sich trotzdem rechtlich wie steuerlich erheblich unterscheiden. Die Übersicht zeigt die Unterschiede an den fünf Punkten, die in Verhandlungen regelmäßig den Ausschlag geben:
| Kriterium | Share Deal | Asset Deal |
|---|---|---|
| Kaufgegenstand und Vollzug | Die Geschäftsanteile als Ganzes; bei der GmbH notariell zu beurkunden. | Jedes Wirtschaftsgut und jeder Vertrag wird einzeln übertragen. Formvorschriften gelten beispielsweise bei Grundstücken. |
| Verträge und Arbeitsverhältnisse | Laufen in der Gesellschaft unverändert weiter; Ausnahme sind Verträge mit sog. Change-of-Control-Klauseln. | Vertragspartner müssen der Übernahme zustimmen; Arbeitsverhältnisse gehen kraft Gesetzes über (§ 613a BGB). |
| Haftung für die Vergangenheit | Der Käufer übernimmt die Gesellschaft mit ihrer gesamten Historie; Absicherung über Garantien und Freistellungen. | Bestimmte Risiken bleiben zurück; für einzelne gesetzliche Haftungstatbestände haftet der Erwerber dennoch, etwa für Betriebssteuern. |
| Steuer beim Verkäufer | Begünstigt bei Direktbeteiligung: 40 % des Gewinns steuerfrei; über eine Holding rund 1,5 % auf Holdingebene. | Die Gesellschaft versteuert den Veräußerungsgewinn voll; die Weiterleitung an den Gesellschafter kostet zusätzlich Kapitalertragsteuer. |
| Steuer beim Käufer | Keine steuermindernde Abschreibung der erworbenen Anteile. | Erworbene Wirtschaftsgüter und Geschäftswert sind abschreibbar. |
Häufig entscheiden in der Praxis die beiden letztgenannten Steuerpunkte über die Struktur: die Steuer des Verkäufers und die Abschreibung des Käufers.
Kommerziell entscheidend: Die Steuer beim Verkäufer
Der steuerliche Unterschied entsteht durch die Zahl der Besteuerungsebenen. Beim Share Deal versteuern Sie den Gewinn einmal, auf Ihrer Ebene als Gesellschafter. Beim Asset Deal versteuert zunächst die GmbH den Gewinn aus der Veräußerung ihrer Wirtschaftsgüter. Soll der Erlös bei Ihnen privat ankommen, muss er zusätzlich ausgeschüttet werden und unterliegt der Kapitalertragsteuer.
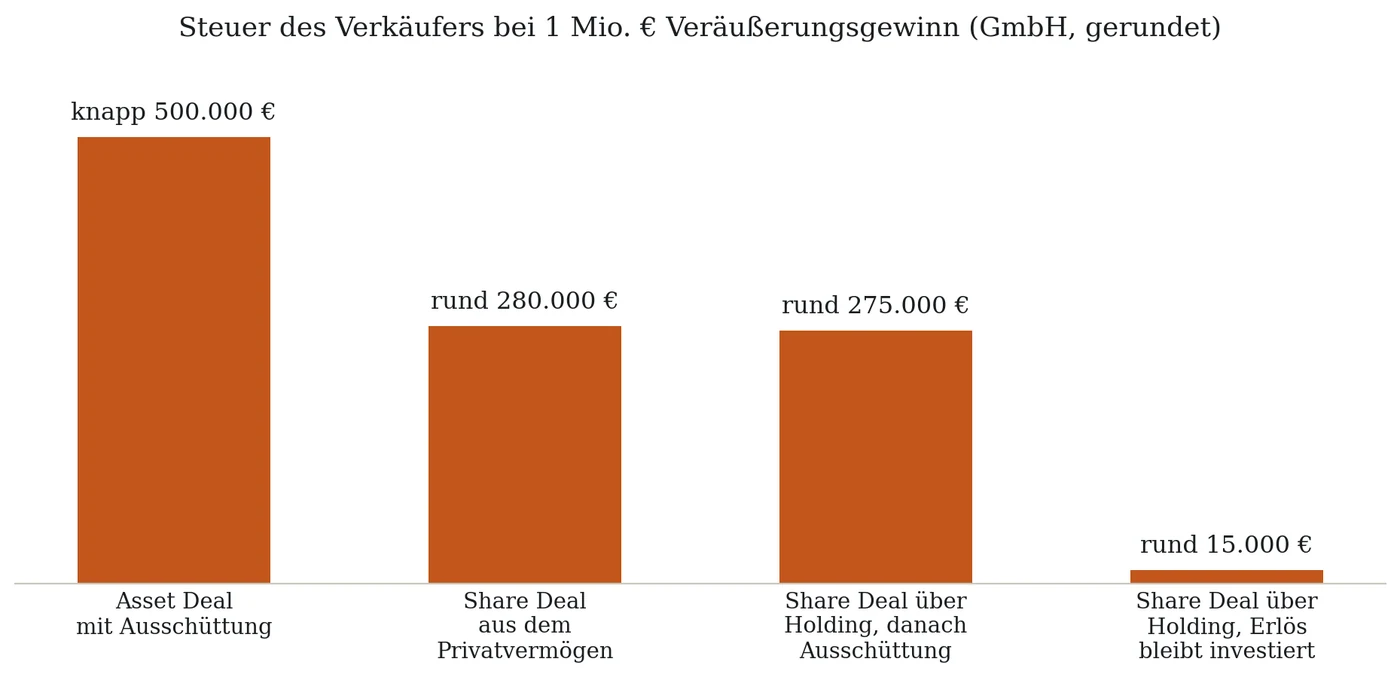
Ein Beispiel mit einem Veräußerungsgewinn von 1 Mio. €: Beim Asset Deal zahlt die GmbH zunächst rund 30 % Körperschaft- und Gewerbesteuer. Die Ausschüttung des Rests kostet weitere gut 26 %. Bei Ihnen kommen nur knapp 520.000 € an, die Gesamtbelastung liegt beinahe bei 50 %. Beim Share Deal aus dem Privatvermögen sind 60 % des Gewinns mit Ihrem persönlichen Steuersatz zu versteuern (sog. Teileinkünfteverfahren): im Spitzensteuersatz ergibt sich eine Steuerbelastung von rund 280.000 €. Verkauft eine Holding, ohne dass der Veräußerungsgewinn ausgeschüttet wird, bleibt es bei rund 15.000 €. Schüttet die Holding den Erlös später an Sie aus, kommt die Kapitalertragsteuer hinzu; die Gesamtbelastung liegt dann mit rund 275.000 € nahe am Verkauf aus dem Privatvermögen. Wie diese Struktur wirkt und was bei der privaten Verwendung des Erlöses gilt, haben wir in einem eigenen Beitrag beschrieben.
Diese Zahlen gelten für die GmbH. Für Personengesellschaften und Einzelunternehmen gelten beim Asset Deal eigene, teils günstigere Regeln, etwa ein Freibetrag und ein ermäßigter Steuersatz ab dem 55. Lebensjahr. Wir beraten Sie hierzu gerne.
Die Steuer beim Käufer – umgekehrte Vorzeichen
Für den Käufer kehrt sich das Bild um: Beim Asset Deal verteilt er den Kaufpreis auf die erworbenen Wirtschaftsgüter und schreibt sie ab. Der darüber hinausgehende Betrag wird als Geschäftswert über 15 Jahre abgeschrieben. Der aufgewendete Kaufpreis mindert damit über die folgenden Jahre die Steuerlast des laufenden Geschäfts. Beim Share Deal können die Anteile selbst nicht abgeschrieben werden. Der Kaufpreis wirkt sich in der Regel erst bei einem späteren Weiterverkauf steuermindernd aus. Hinzu kommt, dass laufende steuerliche Verluste und Verlustvorträge der Zielgesellschaft bei einem Anteilserwerb von mehr als 50 % regelmäßig untergehen.
Woran sich die Wahl entscheidet
- Wer verkauft: Halten Sie die Anteile als Privatperson, oder hält sie Ihre Holding oder eine Personengesellschaft? Davon hängt ab, wie groß der steuerliche Abstand zwischen den Strukturen ausfällt.
- Zustand der Historie: Je schwerer sich die Vergangenheit der Gesellschaft prüfen lässt, desto wahrscheinlicher drängt der Käufer zum Asset Deal.
- Finanzierung des Käufers: Ein Käufer, der den Kaufpreis über Abschreibungen refinanzieren will, zahlt bei einem Share Deal weniger oder verlangt einen Abschlag.
- Gebundene Verträge: Hängen wesentliche Kunden-, Miet- oder Lizenzverträge an Zustimmungen oder Change-of-Control-Klauseln, entscheidet das häufig die Praxis der Übertragung.
- Immobilien: Grundbesitz löst regelmäßig in beiden Strukturen Grunderwerbsteuer aus, beim Asset Deal unmittelbar, beim Share Deal ab einer Übertragung von 90 % der Anteile. Die Vollzugsplanung wird damit zu einem eigenen Prüfpunkt.
Behalten Sie stets im Blick: Die Gegensätze zwischen Asset Deal und Share Deal verschwinden nicht, sie werden eingepreist. Ein Verkäufer, der den Share Deal durchsetzt, bezahlt die fehlende Abschreibung des Käufers häufig über den Kaufpreis. Umgekehrt gleicht ein Käufer, der den Asset Deal durchsetzt, die höhere Steuer des Verkäufers im Rahmen des Kaufpreises aus. Deshalb gehört die Strukturfrage informiert an den Anfang der Verhandlung.
Bei Share Deals über Gesellschaften mit Grundbesitz ist eine langjährige Streitfrage seit Juli 2026 gesetzlich gelöst: Fielen Vertragsschluss und Vollzug zeitlich auseinander, konnte die Grunderwerbsteuer bisher für beide Vorgänge festgesetzt werden. Nach neuem Recht wird grundsätzlich nur noch der Vertragsschluss besteuert (§ 1 Abs. 3b GrEStG); zugleich wurde die Anzeigefrist auf einen Monat verlängert. Für Altfälle mit doppelter Festsetzung gewährt der Bundesfinanzhof vorläufigen Rechtsschutz (Beschluss vom 9.7.2025, II B 13/25); wir unterstützen Sie bei der Korrektur.
Verkäufer-Due-Diligence light
Ob Asset Deal oder Share Deal: Was der Käufer in der Prüfung findet, bestimmt Struktur, Garantien und Preis. Wir prüfen Ihr Unternehmen vor dem Verkaufsprozess mit den Augen eines Käufers: Verträge, Compliance, Steuerthemen, Change-of-Control-Risiken.
Sie erhalten von uns Findings-Berichte zu den Punkten, die einen Käufer stören würden, mit konkreten Empfehlungen zur Bereinigung vor dem Prozess. Wir bieten Ihnen einen Festpreis an, der vor dem Beginn der Arbeit vereinbart wird. Weil Recht und Steuern bei uns unter einem Dach liegen, prüft ein Team beide Seiten.
Festpreis, vor Beginn der Arbeit vereinbart.
Häufige Fragen
Beim Share Deal werden die Gesellschaftsanteile verkauft. Das Unternehmen wechselt als Ganzes den Eigentümer. Beim Asset Deal veräußert die Gesellschaft einzelne Wirtschaftsgüter und Verträge; jede Position muss einzeln übertragen werden.
Der Share Deal wird beim Verkäufer begünstigt besteuert. Der Asset Deal verschafft dem Käufer Abschreibungsvolumen und die Auswahl der übernommenen Risiken. Der Ausgleich erfolgt über den Kaufpreis.
Ja. Die Verbindlichkeiten bleiben in der Gesellschaft und gehen wirtschaftlich mit über. Sie sind bei der Bestimmung des Kaufpreises zu berücksichtigen.
Dieser Beitrag gibt nur einen Überblick und dient der allgemeinen Information. Er ersetzt keine Beratung im Einzelfall. Stand: November 2026.