
Wer mit einer Beteiligung von mindestens 1 % an einer Kapitalgesellschaft aus Deutschland wegzieht, muss die stillen Reserven der Anteile versteuern wie bei einem Verkauf – nur dass niemand verkauft und kein Geld an den Wegziehenden fließt. Seit 2022 gilt das verschärft auch für Umzüge innerhalb der EU. Wer den Wegzug plant, muss die Steuer vorher planen, danach ist es häufig zu spät.
Wie die Wegzugsteuer entsteht
Der Mechanismus funktioniert wie folgt: Mit dem Wegzug endet der deutsche Besteuerungszugriff auf einen späteren Verkaufsgewinn. Deshalb fingiert das Gesetz im Moment des Wegzugs einen Verkauf zum Verkehrswert (§ 6 AStG). Betroffen sind Sie, wenn Sie in den letzten fünf Jahren mindestens 1 % an einer Kapitalgesellschaft gehalten haben und in den letzten zwölf Jahren mindestens sieben Jahre unbeschränkt steuerpflichtig (also im Grundsatz in Deutschland wohnhaft) waren.
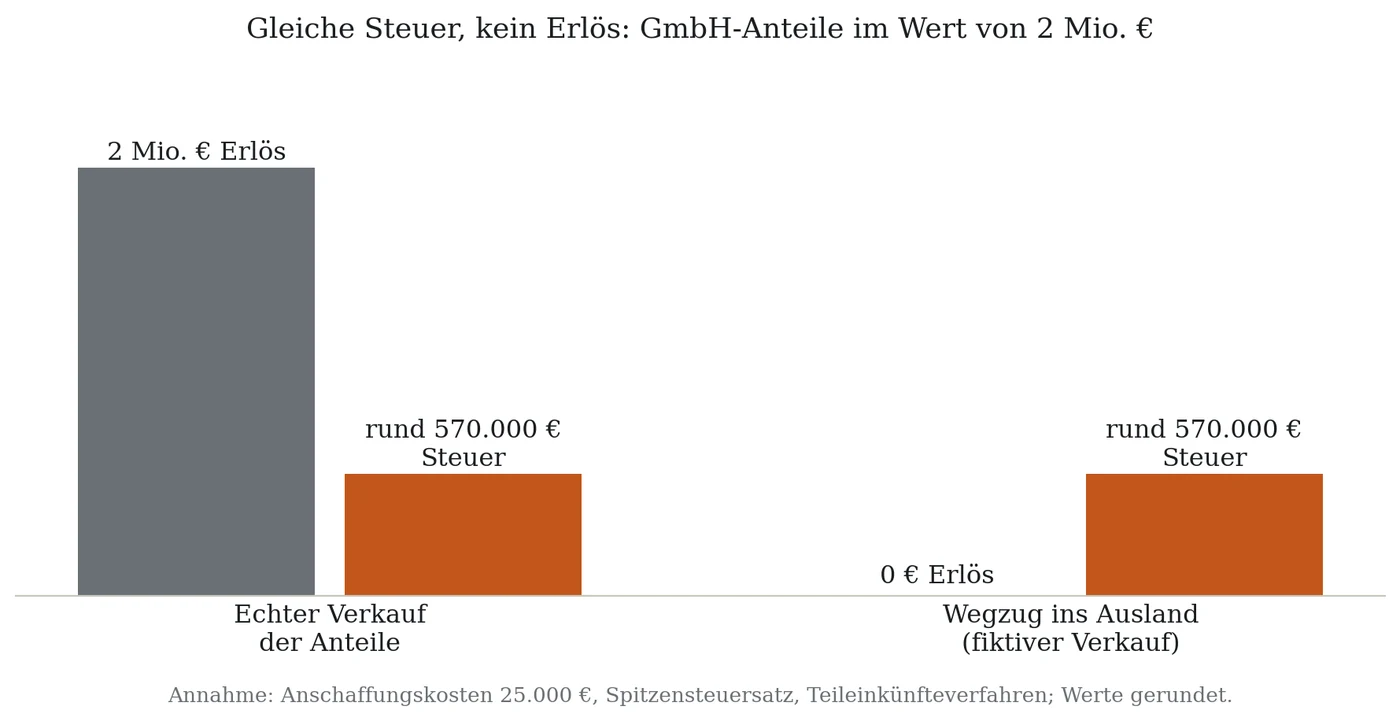
Ein Beispiel: Sie halten GmbH-Anteile im Wert von 2 Mio. €; Sie haben die Gesellschaft vor einigen Jahren mit einem Stammkapital von 25.000 € gegründet. Der Wegzug löst im Spitzensteuersatz rund 570.000 € Steuer aus – so viel wie ein echter Verkauf aus dem Privatvermögen, nur ohne Erlös. Auch Anteile an einer Holding sind erfasst: Die Struktur, die beim Verkauf hilft, hilft beim Wegzug also nicht weiter. Oft übersehen wird, dass der Wegzug nicht der einzige Auslöser ist – auch die Schenkung oder Vererbung der Anteile an eine im Ausland lebende Person führt zu denselben Steuerfolgen.
Was seit 2022 gilt
Bis Ende 2021 wurde die Steuer bei einem Umzug in EU- oder EWR-Staaten dauerhaft und zinslos gestundet. Seit 2022 ist sie grundsätzlich sofort fällig. Es besteht lediglich noch die Möglichkeit, die Steuerzahlung auf Antrag auf sieben gleiche Jahresraten zu verteilen. Dies erfolgt zinslos, aber in der Regel nur gegen Sicherheitsleistung. Ein Umzug nach Österreich wird hinsichtlich der Gesamtbelastung damit grundsätzlich so behandelt wie einer nach Dubai.
Eine wichtige Entlastung bleibt: die Rückkehrregelung. Kehren Sie innerhalb von sieben Jahren nach Deutschland zurück – unter bestimmten Voraussetzungen verlängerbar auf bis zu zwölf Jahre –, entfällt die Steuer rückwirkend und bereits gezahlte Steuer wird erstattet. Eine Rückkehrabsicht müssen Sie beim Wegzug nicht nachweisen (Bundesfinanzhof, Urteil vom 21.12.2022, I R 55/19). Während der Auslandszeit dürfen die Anteile aber nicht verkauft werden. Wesentliche Gewinnausschüttungen in dieser Zeit können den Anspruch gefährden.
Die typischen Fehlerquellen
- Der unterschätzte Wert: Ohne Verkauf gibt es keinen Marktpreis. Das Finanzamt bewertet dann in der Regel nach einem standardisierten Verfahren, das den Jahresertrag mit dem Faktor 13,75 multipliziert – der berechnete Wert liegt häufig weit über dem, den die Gesellschafter im Kopf haben.
- Die Schenkung an Kinder im Ausland: Der Klassiker, der ohne jeden Umzug der Eltern ausgelöst wird – etwa wenn Anteile an ein Kind geschenkt und übertragen werden, das dauerhaft im Ausland lebt und arbeitet.
- Die Liquidität: Die Steuer entsteht ohne Erlös, dazu kommt eine mögliche Sicherheitsleistung für die Ratenzahlung – beides bindet Vermögen, das oft im Unternehmen steckt oder gebraucht wird.
- Die Meldepflichten: Ratenzahlung und Rückkehrregelung sind an jährliche Mitteilungen geknüpft. Wer sie versäumt, riskiert die sofortige Fälligkeit des gesamten Restbetrags.
- Der Kurzaufenthalt-Irrtum: Auch ein befristeter Auslandseinsatz oder ein Ruhestand im Süden können den Tatbestand erfüllen. Die Rückkehrregelung fängt das auf, aber nur bei sauberer Handhabung von Fristen und sonstigen Pflichten.
Zweierlei ist in Bewegung. Erstens erfasst die Wegzugsteuer seit 2025 auch große Fondsbeteiligungen – ab 1 % am Fonds oder 500.000 € Anschaffungskosten. Zweitens hat die Finanzverwaltung nach der Rechtsprechung des Bundesfinanzhofs für Altfälle – Wegzug vor 2022 in die Schweiz – die dauerhafte zinslose Stundung anerkannt (BMF-Schreiben vom 2.6.2025 nach dem Urteil vom 6.9.2023, I R 35/20). Ob die dauerhafte Stundung auch für Wegzüge seit 2022 durchzusetzen ist, ist gerichtlich noch nicht geklärt; die Fachliteratur hält das für gut begründbar. Betroffene sollten Bescheide deshalb nicht bestandskräftig werden lassen und die Stundung beantragen. Wir beraten Sie gerne.
Wie sich der Wegzug planen lässt
Wer rechtzeitig plant, hat Werkzeuge: Anteile können vor dem Wegzug in Strukturen überführt werden, die nicht der Wegzugsteuer unterliegen, etwa eine gewerblich geprägte GmbH & Co. KG mit inländischer Betriebsstätte; auch Familienstiftungen und Schenkungen unter Nießbrauchsvorbehalt gehören zum Werkzeugkasten. Jedes dieser Instrumente hat eigene Vor- und Nachteile und muss im Einzelfall geprüft werden – und zwar immer vor dem Umzug, denn nach dem Grenzübertritt ist die Steuer entstanden.
Fünf Fragen für heute
- Halten Sie oder Familienmitglieder mindestens 1 % an einer Kapitalgesellschaft – und ist in der Familie ein Umzug, ein Auslandsstudium oder ein Ruhestand im Ausland denkbar?
- Kennen Sie den Wert Ihrer Anteile nach dem standardisierten Bewertungsverfahren des Finanzamts – nicht nur Ihre eigene Einschätzung?
- Könnten Sie die Steuer auf diesen Wert heute finanzieren, ohne Anteile zu verkaufen?
- Sind Schenkungen oder die Nachfolge so geplant, dass ein im Ausland lebender Empfänger die Steuer nicht ungewollt auslöst?
- Falls ein Wegzug bereits erfolgt ist: Sind die Bescheide offen, die Stundung beantragt und werden die jährlichen Meldepflichten beachtet?
Wenn Sie bei mehr als einer Frage zögern, sollte die Situation vor der nächsten Weichenstellung geprüft werden.
Vor dem Umzug und danach
Wegzugsfälle beraten wir individuell: vor dem Umzug mit einer Bewertung der Anteile, der Prüfung der Gestaltungswege und einem klaren Fahrplan; nach dem Umzug mit Stundungsanträgen, der Anfechtung offener Bescheide und der zuverlässigen Erledigung laufender Pflichten.
Weil Recht und Steuern bei uns unter einem Dach liegen, kommen Strukturierung und steuerliche Umsetzung aus einer Hand. Für die Wegzugsplanung vereinbaren wir Festpreise; die laufende Betreuung erfolgt nach klarer, vorab besprochener Vereinbarung.
Sprechen Sie uns an.
Häufige Fragen
Ja. Seit 2022 wird ein Umzug nach Österreich oder Spanien grundsätzlich genauso behandelt wie einer in ein Drittland: Die Steuer wird festgesetzt und ist grundsätzlich fällig, möglich sind auf Antrag sieben zinslose Jahresraten, in der Regel aber nur gegen Sicherheitsleistung.
Bei Rückkehr innerhalb von sieben Jahren – verlängerbar auf bis zu zwölf Jahre – entfällt die Steuer rückwirkend, gezahlte Steuer wird erstattet. Eine Rückkehrabsicht müssen Sie beim Wegzug nicht nachweisen. Verkäufe und wesentliche Ausschüttungen während der Auslandszeit können den Anspruch gefährden.
Ja. Auch die Schenkung oder Vererbung der Anteile an eine im Ausland ansässige Person löst die Steuer aus. Nachfolgeplanung und Wegzugsteuer gehören deshalb zusammen gedacht.
Dieser Beitrag gibt nur einen Überblick und dient der allgemeinen Information. Er ersetzt keine Beratung im Einzelfall. Stand: November 2026.