
Wenn die GmbH in die Überschuldung rutscht, ist der Rangrücktritt des Gesellschafters eines der Standardwerkzeuge, um den Insolvenzantrag abzuwenden. Die insolvenzrechtlichen Anforderungen an die Rangrücktrittsklausel sind streng. Wer sie allerdings zu streng erfüllt, löst mitten in der Krise einen steuerpflichtigen Gewinn ohne Zufluss liquider Mittel aus. Drei Wörter in der Klausel entscheiden darüber.
Worum es geht
Hat der Gesellschafter seiner GmbH ein Darlehen gegeben und gerät die Gesellschaft in die Krise, stehen drei grundlegende Werkzeuge zur Wahl: das Darlehen stehen lassen, einen Rangrücktritt erklären oder auf die Rückzahlung verzichten. Jedes Werkzeug hat eigene rechtliche und steuerliche Voraussetzungen, die nicht immer parallel laufen: Was insolvenzrechtlich rettet, kann steuerlich teuer werden. Der Rangrücktritt steht dabei im Mittelpunkt, weil er in der Praxis am häufigsten gebraucht wird – und am häufigsten falsch formuliert ist.
Werkzeug 1: Das Darlehen stehen lassen
Rechtlich ist das Gesellschafterdarlehen in der Insolvenz ohnehin nachrangig (§ 39 Abs. 1 Nr. 5 InsO). Eine Rückzahlung im Jahr vor dem Insolvenzantrag kann der Insolvenzverwalter zurückfordern (§ 135 InsO). Gegen die Überschuldung hilft das Stehenlassen aber nicht: In der Überschuldungsbilanz zählt das Darlehen weiterhin als Verbindlichkeit. Steuerlich ist das Stehenlassen unproblematisch, solange die Zinsen fremdüblich sind – ein überhöhter Zins an den Gesellschafter ist dagegen eine verdeckte Gewinnausschüttung.
Für die spätere Steuer des Gesellschafters zählt bereits hier die Dokumentation: Wird ein Darlehen in der Krise bewusst stehen gelassen, kann sein späterer Ausfall als nachträgliche Anschaffungskosten der Beteiligung positiv auswirken (§ 17 Abs. 2a EStG). Dieser Entschluss sollte daher schriftlich festgehalten werden.
Werkzeug 2: Der Rangrücktritt
Der Rangrücktritt nimmt das Darlehen aus der Überschuldungsbilanz heraus (§ 19 Abs. 2 Satz 2 InsO) und beseitigt damit den Insolvenzgrund. Damit das gelingt, ist ein sogenannter qualifizierter Rangrücktritt notwendig: Die Forderung tritt hinter die Forderungen aller anderen Gläubiger zurück. Die Zahlungssperre gilt bereits vor einer Insolvenz, solange und soweit eine Zahlung die Überschuldung oder Zahlungsunfähigkeit auslösen oder vertiefen würde. Sie erfasst auch Zinsen und Nebenforderungen und sie ist nicht befristet (Bundesgerichtshof, Urteil vom 5.3.2015, IX ZR 133/14). Eine Zahlung entgegen dem Rangrücktritt erfolgt ohne Rechtsgrund und ist zurückzugewähren – für Sie als Geschäftsführung ein Haftungsrisiko.
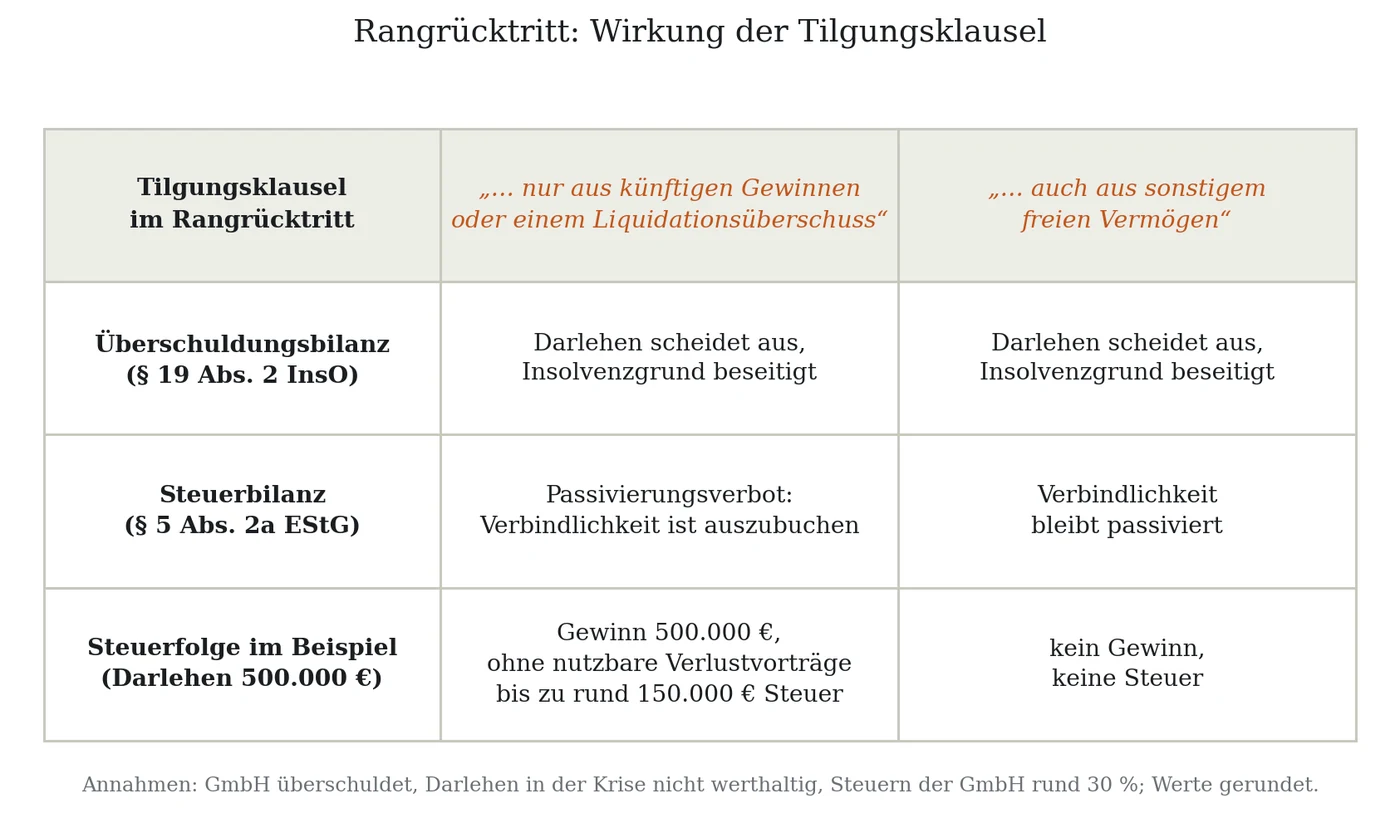
Steuerlich entscheidet ein anderer Satz der Klausel: die Tilgungsquelle. Steht dort, dass das Darlehen nur aus künftigen Gewinnen oder einem Liquidationsüberschuss zu tilgen ist, greift das Passivierungsverbot des § 5 Abs. 2a EStG. Die Verbindlichkeit ist aus der Steuerbilanz auszubuchen, und ihr Wegfall ist ein steuerpflichtiger Gewinn. Dieser Gewinn wird nur insoweit als Einlage des Gesellschafters neutralisiert, wie das Darlehen noch werthaltig war – in der Krise ist es das regelmäßig nicht (Bundesfinanzhof, Urteil vom 15.4.2015, I R 44/14). In der Folge versteuert die GmbH den Wegfall einer Schuld, die sie nie bezahlen konnte, ausgerechnet dann, wenn sie kein Geld hat.
Der Ausweg liegt in drei Wörtern: Sieht die Klausel vor, dass das Darlehen auch aus sonstigem freien Vermögen getilgt werden darf, bleibt die Verbindlichkeit in der Steuerbilanz erhalten (Bundesfinanzhof, Urteil vom 19.8.2020, XI R 32/18). Die Überschuldung ist trotzdem beseitigt, weil die insolvenzrechtliche Zahlungssperre davon unberührt bleibt. Beide Anforderungen – die strenge Sperre für das Insolvenzrecht, die weite Tilgungsquelle für das Steuerrecht – sind deshalb zwingend in derselben Klausel zu regeln.
Ein Beispiel: Ein Gesellschafterdarlehen über 500.000 €, die GmbH ist überschuldet, das Darlehen in der Krise nicht mehr werthaltig. Lautet die Klausel auf Tilgung nur aus künftigen Gewinnen, entsteht ein Gewinn von 500.000 € – ohne nutzbare Verlustvorträge löst dies bis zu rund 150.000 € Steuer aus. Lautet sie auf Tilgung auch aus sonstigem freien Vermögen, entsteht kein Gewinn und keine Steuer.
Werkzeug 3: Der Verzicht
Der Forderungsverzicht ist das stärkste Mittel gegen die Überschuldung, denn die Verbindlichkeit fällt endgültig weg. Durch den Wegfall entsteht ebenfalls ein Gewinn, der – wie beim Rangrücktritt – nur in Höhe des werthaltigen Teils als Einlage behandelt wird. Der nicht werthaltige Rest ist grundsätzlich steuerpflichtig. Es kann allerdings die Steuerbefreiung für Sanierungserträge eingreifen (§ 3a EStG). Dies setzt den Nachweis voraus, dass das Unternehmen sanierungsbedürftig und sanierungsfähig ist, der Verzicht zur Sanierung geeignet ist und der Gläubiger in Sanierungsabsicht handelt. Zudem werden vorhandene Verlustvorträge vorrangig aufgebraucht.
Auf diese Befreiung kann sich die GmbH beim fehlformulierten Rangrücktritt nicht verlassen: Sie setzt nach dem Gesetzeswortlaut einen Schuldenerlass voraus, der Rangrücktritt lässt die Forderung aber bestehen. Ob der Gewinn aus der Ausbuchung dennoch begünstigt sein kann, ist höchstrichterlich nicht geklärt. Der richtig formulierte Rangrücktritt vermeidet die Frage, weil gar kein Gewinn entsteht.
Die typischen Fehler
- Die Musterklausel aus dem Internet: Viele Vorlagen sind insolvenzrechtlich brauchbar, allerdings steuerlich gefährlich, weil sie die Tilgung auf künftige Gewinne beschränken. Sie beseitigen die Überschuldung – und lösen den Gewinn aus.
- Der befristete Rangrücktritt: Ein Rangrücktritt „bis zum 31.12." beseitigt die Überschuldung nicht; die Forderung bleibt in der Überschuldungsbilanz, der Insolvenzantrag bleibt nötig.
- Die Zinsen: Wer den Rangrücktritt nur für die Darlehenssumme erklärt und die Zinsen weiter bedient, zahlt entgegen der Sperre – und verlässt den Schutz der Klausel.
- Der Verzicht aus Bequemlichkeit: Wer das Darlehen „einfach streicht", um Ruhe in die Bilanz zu bringen, erzeugt den steuerpflichtigen Gewinn, den ein richtig formulierter Rangrücktritt vermieden hätte. Die Nachweisanforderungen für die Steuerbefreiung als Sanierungserträge lassen sich nachträglich häufig nicht erfüllen.
- Die fehlende Dokumentation: Ohne schriftlichen Beleg, dass das Darlehen bewusst in der Krise belassen wurde, verliert der Gesellschafter beim späteren Ausfall häufig den Abzug als nachträgliche Anschaffungskosten.
Für Gesellschafter hat sich die Lage beim Ausfall eines Darlehens verbessert. Fällt das Darlehen aus, ohne als nachträgliche Anschaffungskosten der Beteiligung zu gelten, war der Verlust bis 2024 nur bis zu 20.000 € pro Jahr mit anderen Kapitaleinkünften verrechenbar. Diese Grenze hat der Gesetzgeber mit dem Jahressteuergesetz 2024 rückwirkend für alle offenen Fälle aufgehoben. Wer in den vergangenen Jahren einen Darlehensausfall nur teilweise geltend machen konnte, sollte prüfen lassen, ob die Bescheide noch änderbar sind.
Daraus folgt für die Praxis: Welches Werkzeug passt, entscheidet sich an der Lage der GmbH, dem Vorhandensein von Verlustvorträgen und an Ihrer eigenen steuerlichen Situation als Gesellschafter. Die Klausel selbst ist dann keine Formalie, sondern der Ort, an dem Insolvenzrecht und Steuerrecht in einem Satz zusammenkommen müssen – und sie muss geprüft werden, bevor sie unterschrieben wird.
Gesellschafterdarlehen und Krise: vorher prüfen
Wir prüfen bestehende Darlehens- und Rangrücktrittsvereinbarungen auf ihre insolvenzrechtliche Wirkung und ihre Steuerfolgen und formulieren eine Klausel, die beides trägt; in der akuten Krise beraten wir zur Wahl zwischen Rangrücktritt (ggfs. mit Besserungsschein) und Verzicht, einschließlich der Folgen für Sie als Gesellschafter.
Für die Prüfung bestehender Vereinbarungen und die Formulierung des Rangrücktritts bieten wir Ihnen einen Festpreis an, der vor dem Beginn der Arbeit vereinbart wird; die Begleitung in der Krise erfolgt nach klarer, vorab besprochener Vereinbarung. Weil Recht und Steuern bei uns unter einem Dach liegen, prüft ein Team beide Seiten derselben Klausel.
Sprechen Sie uns an.
Häufige Fragen
Eine Vereinbarung, mit der der Gesellschafter mit seinem Darlehen hinter alle anderen Gläubiger zurücktritt – unbefristet, einschließlich der Zinsen und mit einer Zahlungssperre, die bereits vor einer Insolvenz gilt. Nur ein so ausgestalteter Rangrücktritt nimmt das Darlehen aus der Überschuldungsbilanz heraus.
Nur bei falscher Formulierung: Darf das Darlehen ausschließlich aus künftigen Gewinnen oder einem Liquidationsüberschuss getilgt werden, muss die GmbH es aus der Steuerbilanz ausbuchen und den Wegfall versteuern. Erlaubt die Klausel die Tilgung auch aus sonstigem freien Vermögen, bleibt die Verbindlichkeit stehen und es entsteht kein Gewinn.
Der richtig formulierte Rangrücktritt beseitigt die Überschuldung ohne Steuerfolge und erhält die Forderung. Der Verzicht erzeugt einen steuerpflichtigen Gewinn, soweit das Darlehen nicht mehr werthaltig ist. Er kommt vor allem in Betracht, wenn die Voraussetzungen der Steuerbefreiung für Sanierungserträge vorliegen.
Dieser Beitrag gibt nur einen Überblick und dient der allgemeinen Information. Er ersetzt keine Beratung im Einzelfall. Stand: November 2026.